요약:
Nvidia의 주식 가치 하락은 칩 제조업체의 폭발적인 이익 성장을 유지할 전망에 대한 위험 신호를 불러일으키고 있습니다. 데이터에 따르면 NVIDIA의 현재 주가는 향후 12개월간 예상 수익의 17배 미만이며, 이는 10여년 만에 가장 낮은 수준입니다. 이는 엔비디아의 매출과 이익 증가율이 둔화되는 2025년의 절반에 불과하며, 올해 5월 설정한 25배 이상의 주가수익비율(PER) 추정치보다 크게 낮다.
TCW의 테마주 및 지속 가능한 성장주 부문 수석 포트폴리오 관리자인 Eli Horton은 이는 회사의 현재 수익성 지속 가능성에 대한 건전한 회의론을 보여주는 것이라고 말했습니다. Nvidia의 주식 실적은 놀라운 기본 배경을 고려할 때 놀랍지만 시장 기대치가 현재 컨센서스 추정치보다 낮다는 점도 알려줍니다.
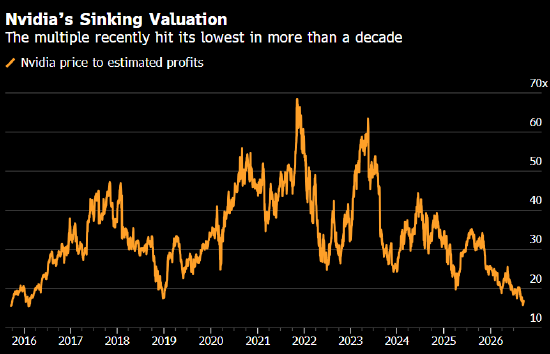
엔비디아 주가가 월요일 5일 연속 상승세를 마감했지만 할인된 가치 평가는 계속되고 있습니다. 이는 반도체 주식의 광범위한 랠리에 따른 것입니다. 앞서 AI 업계 리더들이 가장 발전된 AI 모델의 개발을 늦추라는 요구로 인해 투자자들이 겁을 먹었고, 이로 인해 필라델피아 반도체 지수(SOX)가 9월 14일 거의 6% 하락했습니다.
메타의 새로운 AI 에이전트에 대한 초기 성공 징후가 칩 수요에 대한 시장 낙관론을 높인 후 월요일 지수는 4.3% 상승해 8월 4일 이후 가장 큰 하루 상승폭을 기록했습니다.
데이터센터 건설 반대와 금리 상승으로 AI 컴퓨팅 장비 지출 전반에 대한 우려가 많지만, 단기적으로 인프라 투자가 둔화될 조짐은 현재로서는 보이지 않습니다.
엔비디아의 매출과 순이익은 1월로 끝나는 2027 회계연도에 각각 90%와 99% 증가할 것으로 예상됩니다. 전년도 두 지표 모두 성장률은 65%였다. 지난달 발표된 2분기 재무 보고서에서 엔비디아는 2028회계연도 매출이 이전에 예상했던 45% 성장률보다 훨씬 높은 70% 성장할 것으로 추정했습니다.
2026년 엔비디아의 주가는 22% 상승했다. 이 성과는 '빅 7 기술' 중 애플의 25% 상승에 이어 2위를 차지했다. 그러나 이러한 증가폭은 다른 반도체 제조업체에 비하면 미미합니다.
메모리 칩 제조업체인 마이크론 테크놀로지(Micron Technology)와 경쟁사인 엔비디아(Nvidia)의 경쟁사인 인텔(Intel)과 AMD(AMD)가 주도하는 반도체 지수는 올해 약 76% 상승했으며, 세 회사 모두 180% 이상 상승했다. 엔비디아는 지수에서 최하위 5위를 기록했으며, 현재 이 지수는 선도 수익의 20배에 거래되고 있습니다.
Nvidia의 강력한 기본 원칙과 주식 가치 평가 사이의 단절로 인해 Jensen Huang CEO는 Nvidia가 "세계 최초이자 유일한 성장 가치 주식"이라고 선언했습니다. 그는 이번 달 초 Goldman Sachs 기술 컨퍼런스에서 회사가 "심각하게 오해를 받고 있다"고 말했습니다.
그는 "우리는 성장할 뿐만 아니라 시장점유율도 확대하고 있다"고 말했다.
댓글