요약:
사생활 관련 여론 폭풍이기도 하지만 최종 방향은 전혀 다르다. 머스크가 왜 경영권을 굳건히 유지했는지 궁금해하는 사람들이 많지만, 황런순은 직접 엔비디아 CEO직 사임을 선택했다. 머스크와 그의 회사 임원 시본 질리스(Sivon Zillis)는 4명의 자녀를 두고 있으며, 이들의 이름으로 총 14명의 자녀가 있습니다. 이에 대해 많은 논란의 여지가 있는 뉴스가 있었습니다. 그는 여전히 몇몇 핵심 기업의 최고 의사결정권을 확고히 통제하고 있습니다. 한편, 황런쉰은 개인적인 소란이 폭로되자 직접 사임을 선언해, 그가 33년 동안 맡아온 엔비디아의 핵심 경영직마저 완전히 이양됐다.
이러한 강렬한 대비는 결코 우연이 아닙니다. 핵심 근본 원인은 두 회사의 완전히 다른 지배 구조에 있습니다.
특별히 설계된 클래스 B 주식으로 머스크는 SpaceX 의결권의 약 83.7%를 통제하는 반면, 황젠순의 Nvidia 의결권은 3.6%에 불과합니다. 목소리의 격차가 크다.
2025년 2월, 머스크가 공동 설립한 뇌-컴퓨터 인터페이스 회사인 뉴럴링크(Neuralink)의 임원 시본 질리스(Sivon Zillis)는 머스크와 네 번째 아이를 얻었다고 공개적으로 발표했습니다.
머스크는 나중에 공개 인터뷰에서 질리스가 자신의 파트너임을 직접 인정했습니다. 피플(People) 잡지의 통계에 따르면 머스크는 4명의 여성과 총 14명의 자녀를 두었습니다. 이처럼 복잡한 사생활 상황에도 불구하고 여러 기업에 대한 그의 실질적인 지배력은 처음부터 끝까지 흔들리지 않았다.
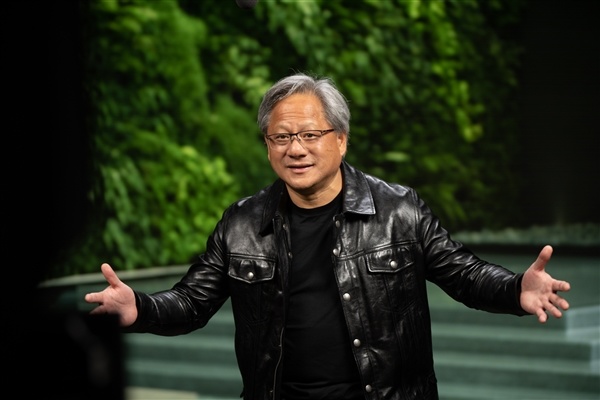
혼자서 회사를 세운 창업자로서 황젠쉰의 의결권은 왜 결국 3.6%에 그쳤을까요? 1999년 Nvidia가 공식적으로 상장되기 전에는 Huang Jenxun과 다른 두 공동 창업자가 각각 12.8%의 주식을 보유하고 있었고 나머지 주식의 60% 이상은 다른 임원, 이사 및 Sequoia Capital과 같은 외부 초기 투자자가 보유했습니다.
Nvidia는 상장 후 자금 조달 및 직원 인센티브를 위해 여러 차례 신주를 발행했습니다. Huang Jenxun의 지분율은 지속적으로 희석되었습니다. 게다가 그 자신도 이전에도 여러 차례 자신의 주식을 공개적으로 팔고 기부한 적이 있었습니다. 2026년 3월 통계 당시 그의 최종 지분율은 3.6%로 떨어졌다.
황런순이 이번에 자발적으로 사임을 발표했지만, 엔비디아의 지배구조 규정에 따르면 황런쉰 본인이 적극적으로 사임을 제출하지 않더라도 이사회는 그를 직접 해임할 수 있는 권리를 갖고 있다. 엔비디아의 현행 회사 내규에 따르면 고위 임원 해임은 현 이사 절반 이상의 승인만 필요하며, 이사 11명 중 6표만 있으면 효력이 발생한다.
창업자가 주주 의결권을 갖는 핵심 역할은 무엇인가요? 본질적으로 누가 이사회에 합류하고 이사가 될 수 있는지를 결정하며, 자리를 잡은 이사는 CEO의 잔류 여부를 직접 결정하는 가장 높은 권한을 갖습니다.
메타를 예로 들어보겠습니다. Zuckerberg는 주당 10개의 의결권을 갖는 특별한 클래스 B 주식 설계 덕분에 주주 의결권의 60.6%를 직접 통제합니다.
메타 관계자들은 이전에 주커버그가 자신의 의결권만으로 모든 이사의 최종 선거 결과를 완전히 결정할 수 있다는 사실을 공개적으로 밝혔습니다. 이는 이사회에서 해임될 가능성이 거의 없이 간접적으로 CEO 자리를 완전히 잠그는 것과 같습니다.
머스크가 소유한 스페이스X는 회사 정관에 무사 금메달에 해당하는 추가 특별 조항을 두고 있다. 모든 이사회 구성원이 머스크를 CEO 자리에서 해임하는 데 동의하더라도 클래스 B 주식이 여전히 정상적으로 발행 및 유통되는 한 해임 결의안이 발효하려면 클래스 B 주식 의결권의 절반 이상이 승인해야 합니다.
머스크는 클래스 B 주식의 의결권 대부분을 통제하기 때문에 주주 투표에서 자신에 대한 모든 해임 결의안을 직접 차단할 수 있습니다.
즉, SpaceX의 시스템 설계에 따르면 회사 전체에서 머스크를 해고할 수 있는 유일한 사람은 자기 자신입니다.
물론 투표권은 결코 전능하지 않습니다. 창업자나 회사가 중대한 규정 준수 문제나 규제 검토에 직면하게 되면 지분 통제가 아무리 강력하더라도 결국에는 공공의 법적 이익에 양보해야 합니다. 누구도 규칙을 무시하기 위해 형평성 설계에 의존할 수 없습니다.
창업자의 회사에 대한 통제력의 차이는 그들의 능력과 평판에 따라 발생하는 것 같습니다. 본질적으로 회사 설립 초기에 지분구조를 설계한 순간부터 운명이 정해진 셈이다. 외부인의 눈에 큰 평판을 얻은 많은 창업자들은 실제로 여러 차례의 자금 조달 및 지분 희석을 거쳐 자신도 모르게 자신의 운명에 대한 의사 결정 권한을 이사회에 넘겼습니다.
댓글