요약:
유명 벤처 캐피탈인 a16z는 3년 동안 소비자 AI 애플리케이션을 추적한 끝에
'100대 AI 소비자 애플리케이션'
제7판을 최근 출시했습니다. 목록. 슬픈 점은 이 트래픽 기반 목록이 완전히 굳어졌다는 것입니다. 이번 호에는 11개의 신제품만 목록에 올라 사상 최저 수준을 기록했습니다.
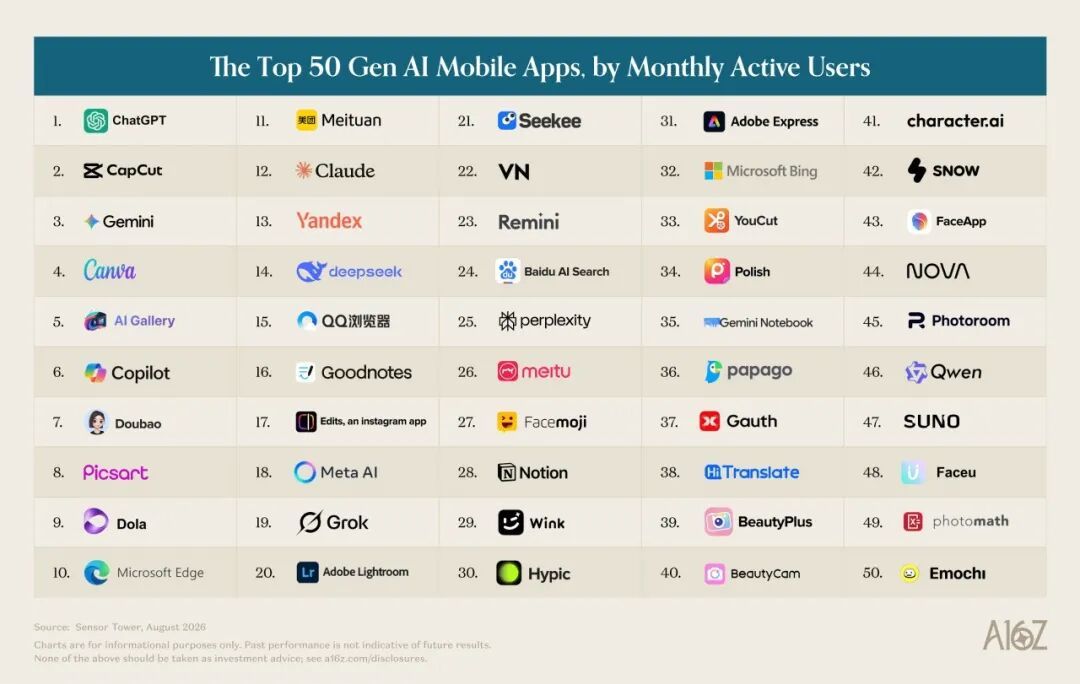
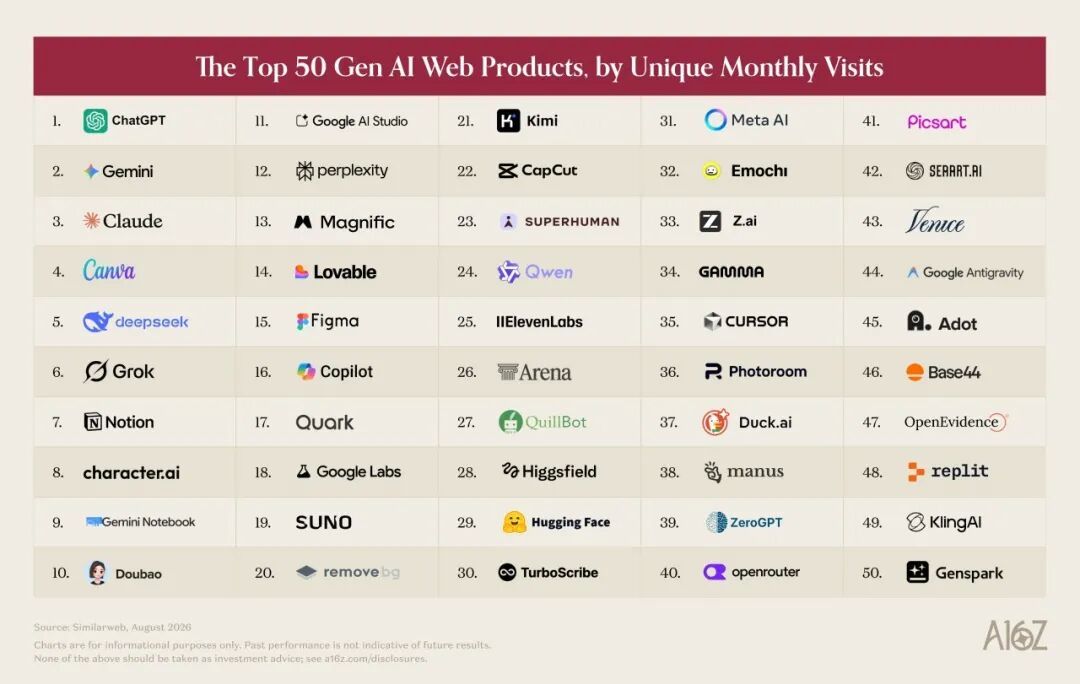
가장 강력한 AI 모델이 매력을 잃은 것이 아니라, '트래픽' 지표 자체가 다소 왜곡된 것입니다. 점점 더 많은 사람들이 데스크톱이나 기존 인터넷 소프트웨어에서 조용히 AI를 사용하기 시작하고 있으며 이러한 행동은 기존 웹 트래픽의 통계 범위에 전혀 포함되지 않습니다.
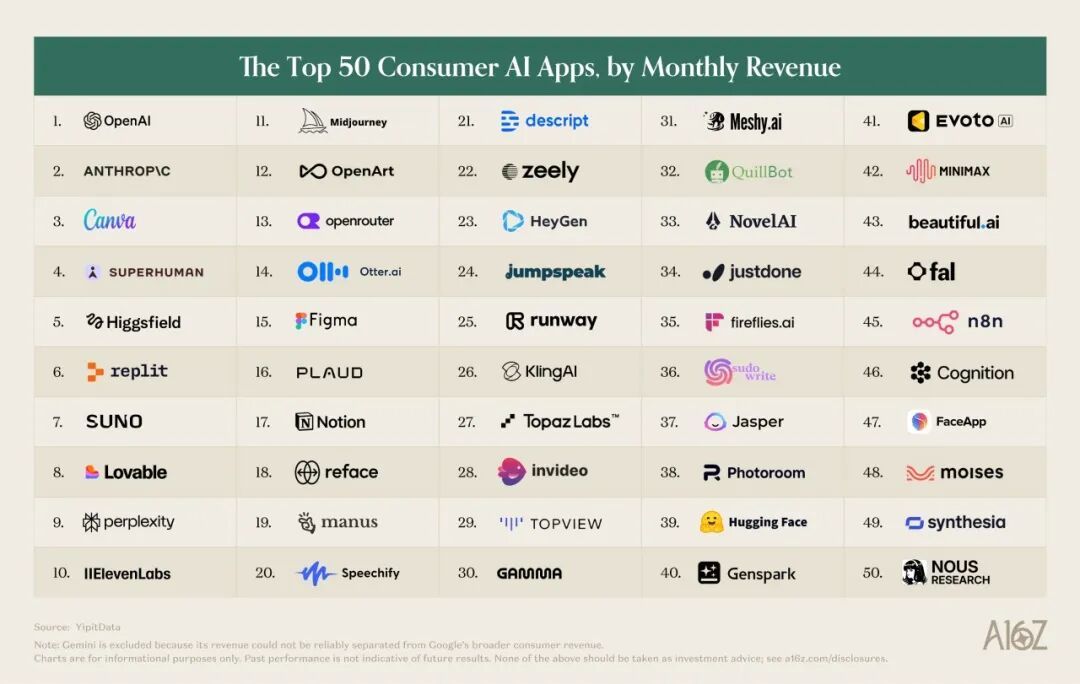
a16z는 진실을 명확히 보기 위해 YipitData를 기반으로 한 미국 소비자 신용카드의 실제 소비 데이터를 최초로 도입했습니다. 실제 돈으로 가득 찬 이 목록은 현재 AI 산업의 극도로 반직관적이고 심지어 잔인한 현실을 드러냅니다.
AI는 수많은 사용자를 유치했지만 계속해서 비용을 지불할 의향이 있는 사용자는 소수에 불과합니다. 제조업체의 수익은 업무에 사용하는 전문 사용자에게 점점 더 집중되고 있습니다. 이런 교착상태를 타개하기 위해 AI 제조사들도 구독 외에 새로운 수익원을 찾기 시작했고, 'AI 비용은 누가 지불할 것인가'에 대한 탐색이 시작됐다.
한 달에 903달러로 AI 제국을 지원하는 사람은 누구입니까?
AI는 널리 사용되지만 놀라울 정도로 얕습니다.
미국인 중 거의 절반이 AI를 사용했다고 주장하지만, 매일 AI를 사용하는 사람은 25%에 불과합니다. 더욱 걱정스러운 점은 올해 8월 현재 실제로 ChatGPT, Gemini 또는 Claude를 구독하기 위해 비용을 지불한 소비자가 4.5%에 불과하다는 것입니다.
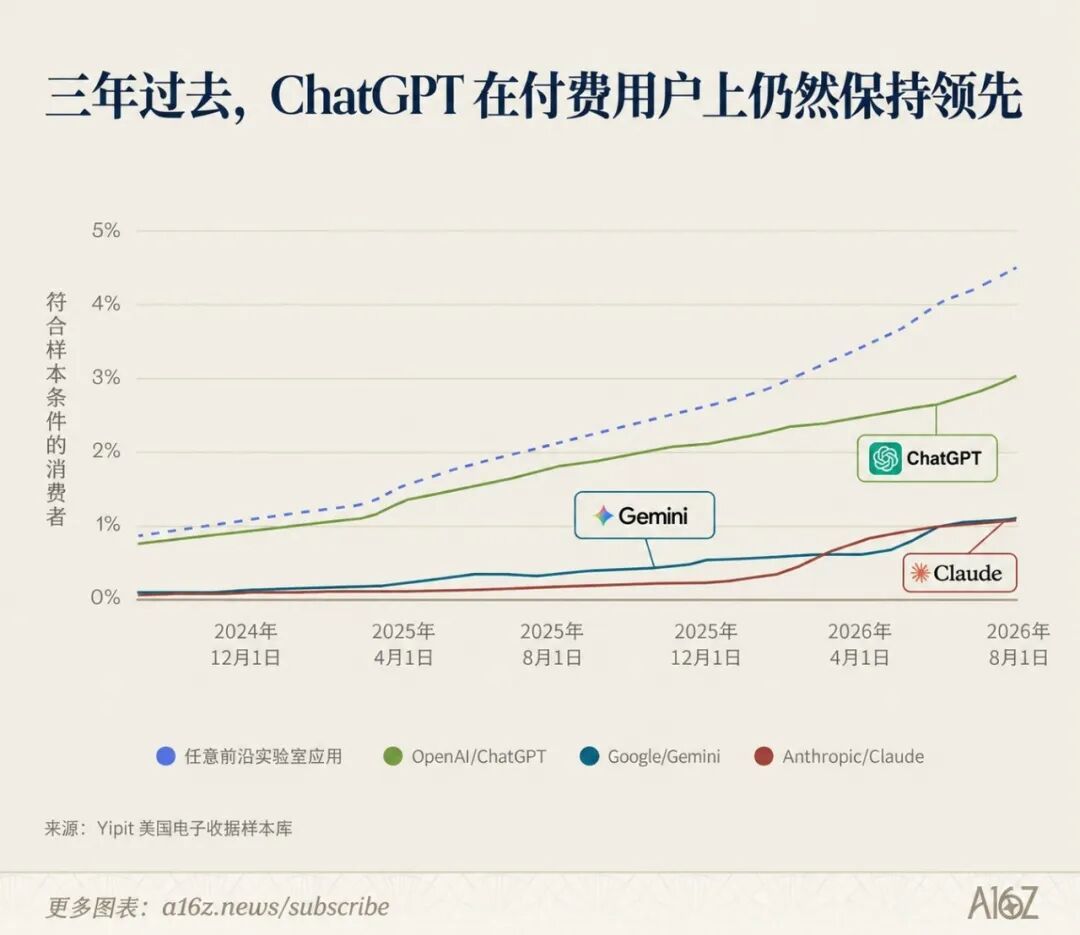
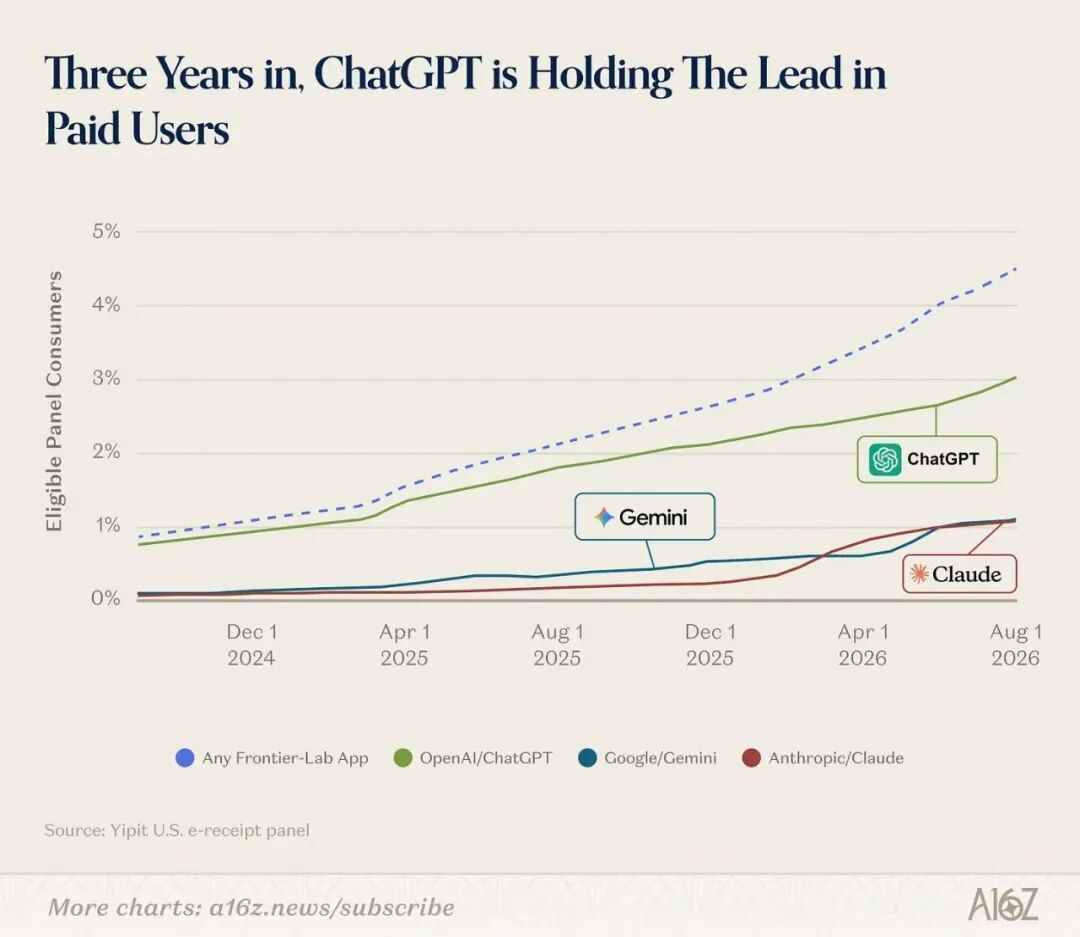
그렇다면 수백억, 수천억 달러의 가치를 지닌 AI 유니콘들은 누구에게 의존하여 자립할 수 있을까요?
답은 피라미드 꼭대기에 있는 '슈퍼 머니 플레이어'의 1%입니다.
a16z의 데이터에 따르면 AI 소비 시장은 극단적인 멱법칙 분포를 보여줍니다.
상위 1% 유료 사용자가 소비자 AI 시장 수익의 19.5%를 기여하며, 하위 50% 사용자의 총 지출(16.6%)을 초과하기도 합니다.
.이 피라미드형 유료 사용자는 매달 AI 도구에 엄청난 양의 미화 903달러(약 RMB 6,054)를 지출하며 이들의 소비는 지난 18개월 동안 80%나 급증했습니다.
비교해 보면 평균 유료 사용자의 월 지출 비용은 25달러에 불과하며 예산도 거의 늘어나지 않습니다.
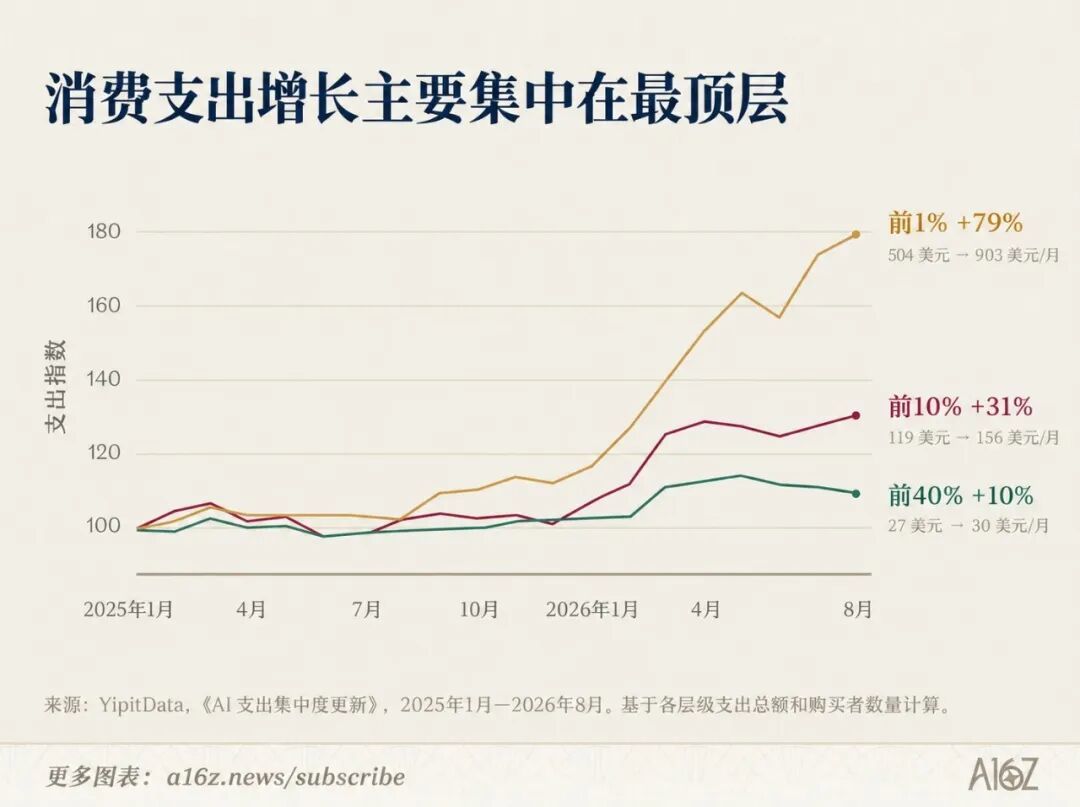
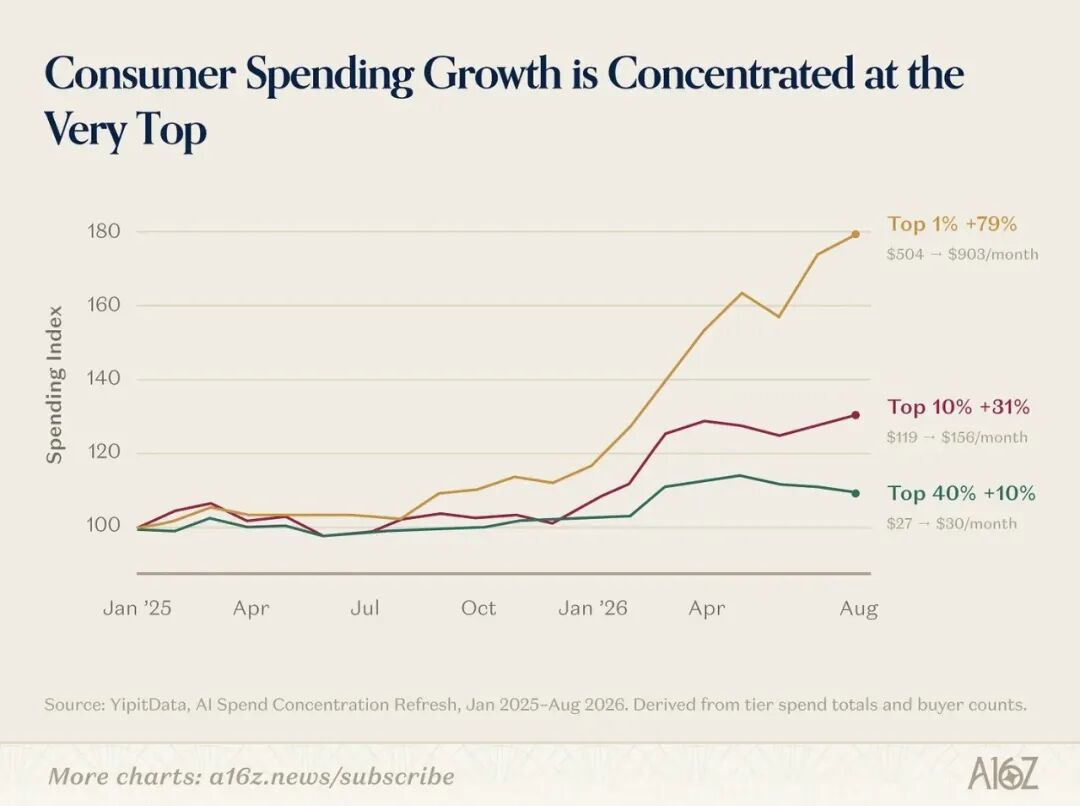
이러한 슈퍼 플레이어는 n8n 및 Manus와 같은 자동화 도구를 미친 듯이 구매하는 동시에 Higgsfield, Figma, HeyGen과 같은 창의적인 생산성 플랫폼에도 막대한 비용을 지출하고 있습니다.
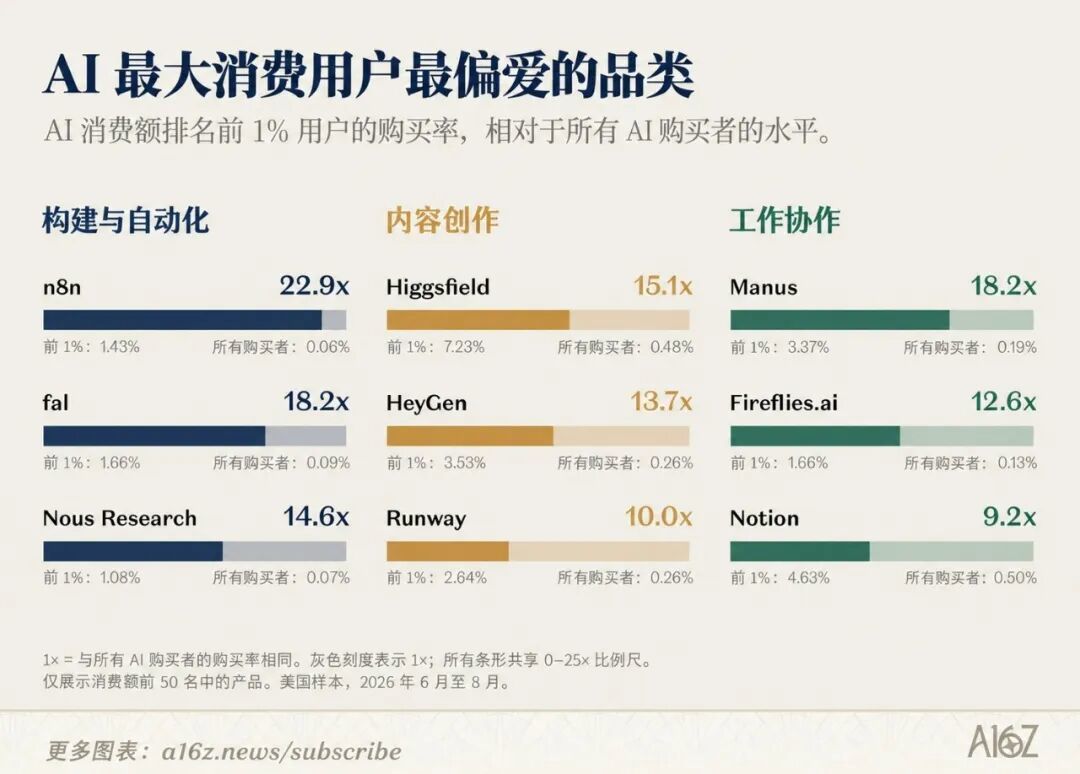
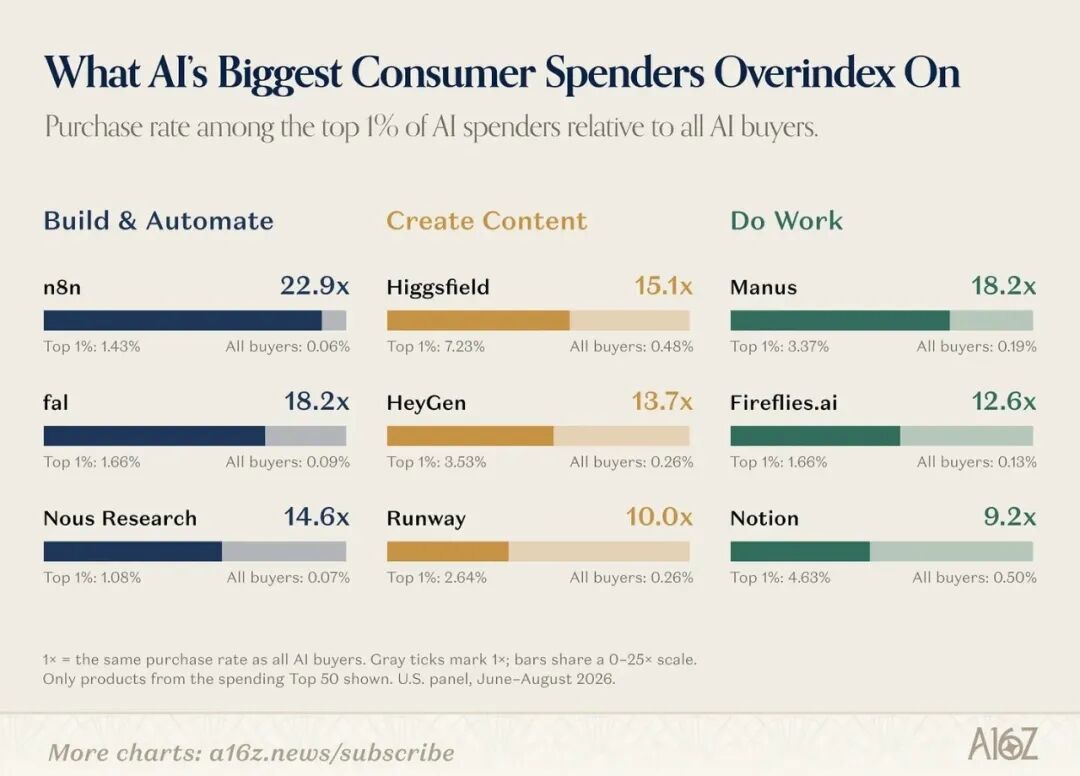
이것은 또한 '트래픽 목록'과 '수익 목록' 사이에 큰 단절이 있는 이유를 설명합니다. 실제 소비 순위 상위 50개 AI 공급업체 중 29개는 트래픽 목록에 전혀 표시되지 않습니다.
a16z가 계산한 웹 트래픽, 모바일 월별 활동 및 실제 수익의 세 가지 주요 목록에서 동시에 7개의 회사만 목록에 올 수 있습니다. 두 명의 큰 형제인 ChatGPT와 Claude를 제외하고 나머지는 모델링 회사 Suno, AI 기본 애플리케이션 Perplexity, Photoroom 및 오래된 거대 기업인 Canva 및 Notion뿐입니다.
무료 트래픽에 의존하는 대다수의 스타 제품은 실제 소비 테이블에 끼어들 수 없습니다.
반년 만에 127개 제품 출시한 클로드, '정화'로 반격
슈퍼유저 외에 대중 시장은 여전히 Big Three의 슈라 분야입니다.
사용자 유치 경쟁을 위해 Anthropic, Google, OpenAI는 불과 6개월 만에 127개의 신제품을 미친 듯이 출시했습니다.
ChatGPT가 여전히 절대적인 왕이라는 것은 의심의 여지가 없습니다.
웹에서든 모바일에서든 트래픽은 Gemini와 Claude에 비해 압도적인 이점을 가지고 있습니다(모바일 쪽의 월간 활동은 Claude의 월간 활동의 14배에 달합니다). 유료 가입자 수 측면에서 ChatGPT는 후자의 두 개보다 3배 더 높습니다.
올해 7월, GPT-5.6 제품군(솔, 테라, 루나)과 ChatGPT Work가 출시되면서 다시 성장 동력이 불타올랐습니다.
그러나 가장 주목할만한 변수는 클로드의 갑작스러운 등장이다.
2023년 9월 목록의 첫 번째 판에서 Claude는 이 사람을 찾지도 못했습니다. 이제는 트래픽이 크게 늘어났을 뿐만 아니라 올해 초 미국 내 유료 사용자 수도 금수저를 물고 태어난 제미니를 잠시 앞질렀습니다.
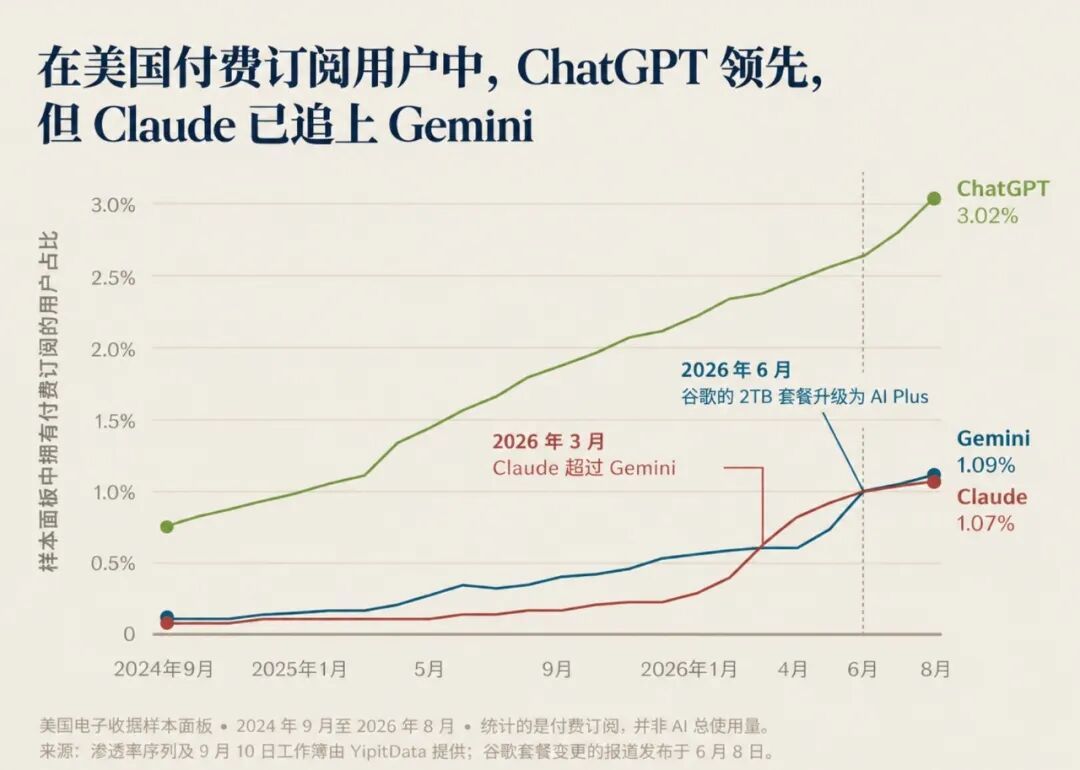
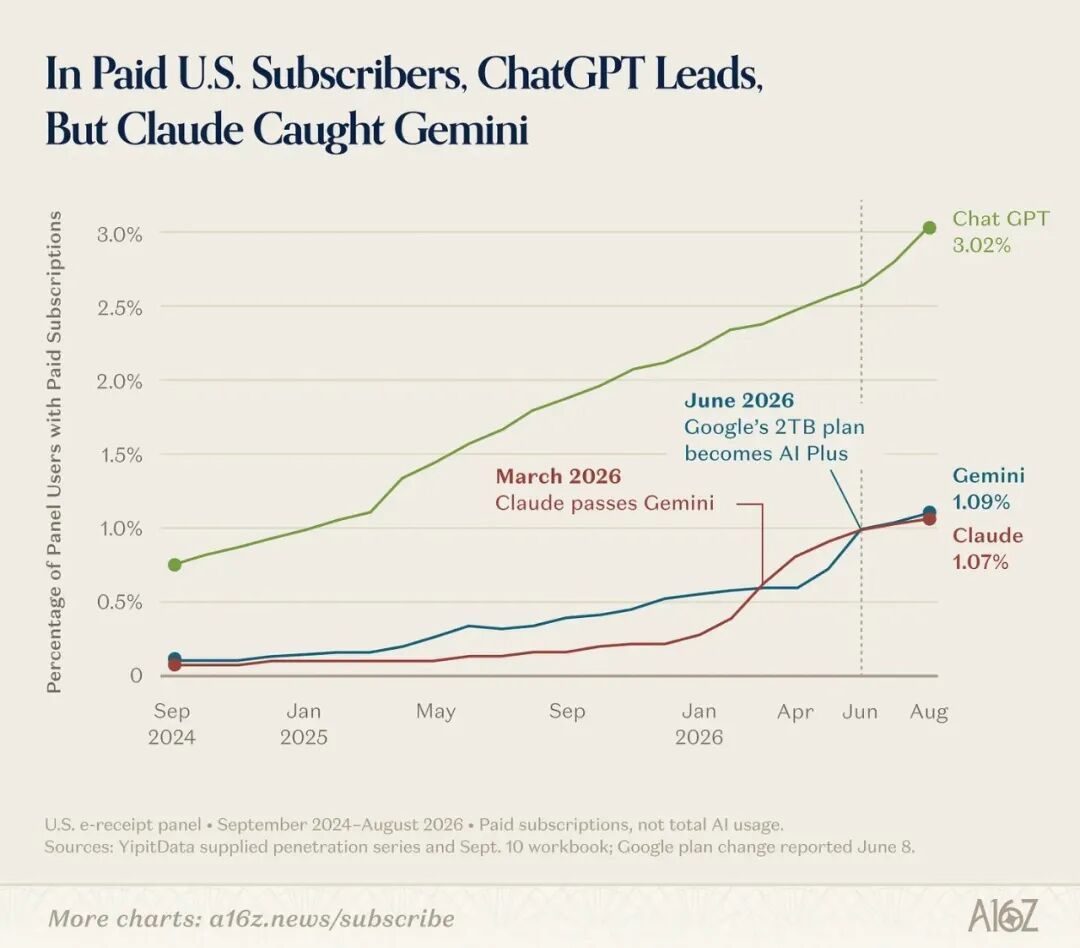
결국 Anthropic의 플레이 스타일은 모두 하나의 큰 기적입니다.
ChatGPT가 모든 것을 시도한 반면(개인 금융, 구직, 심지어 건강을 위한 도구 출시) Google은 창의적인 모델(Lyria 3 Pro, Gemini Omni)에 뛰어들었지만 Claude는 거의 전적으로 프로슈머(Claude Design, Code Review)에 집중했습니다.
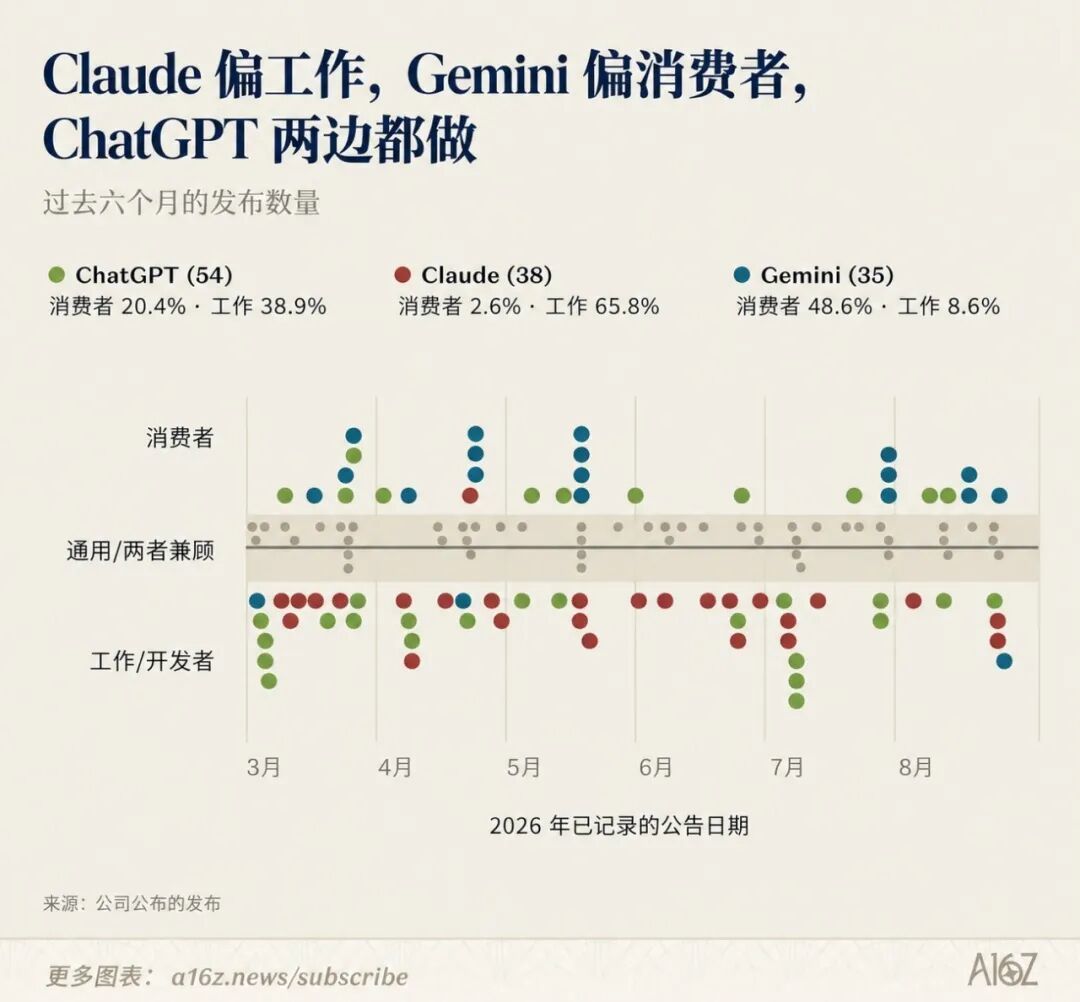
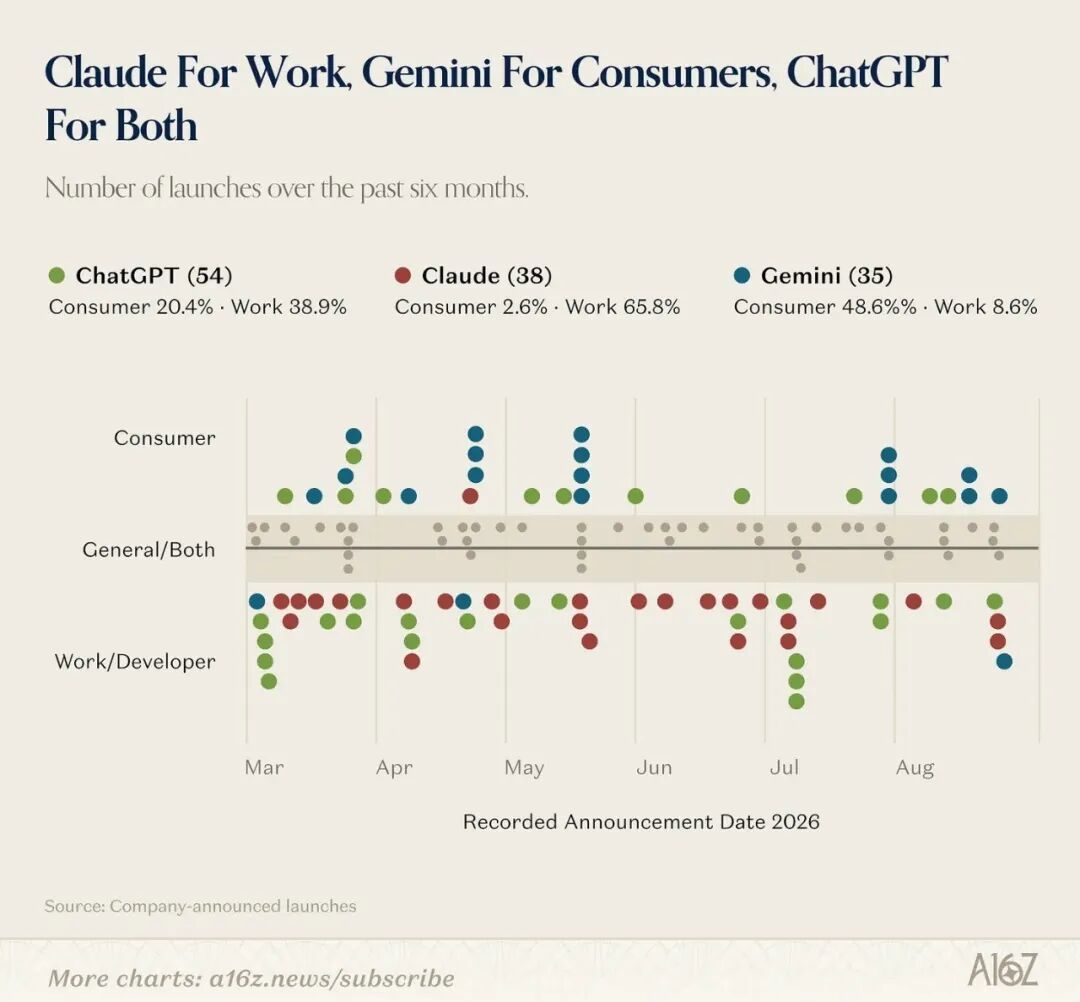
또한 Anthropic은 결코 광고에 손을 대지 않을 것임을 분명히 했습니다. 우수한 모델을 통해 C-end 사용자의 구독이 중요한 수익원이 되고 있습니다.
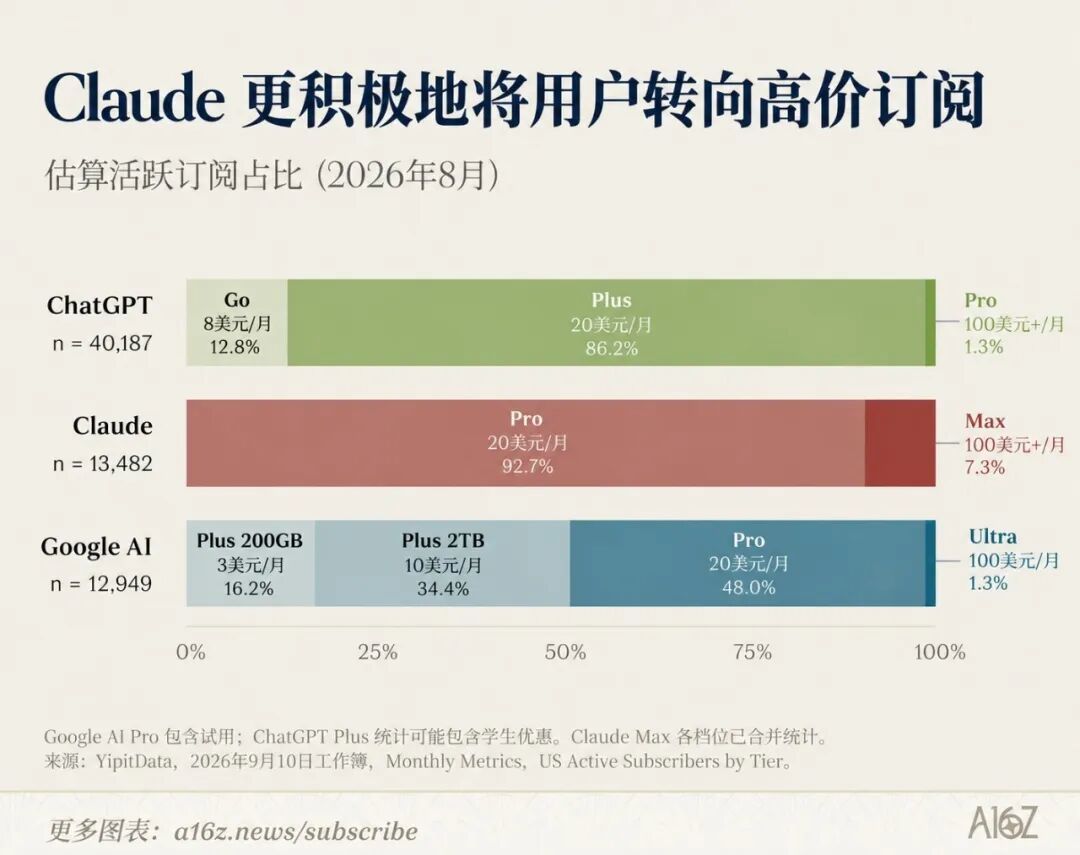
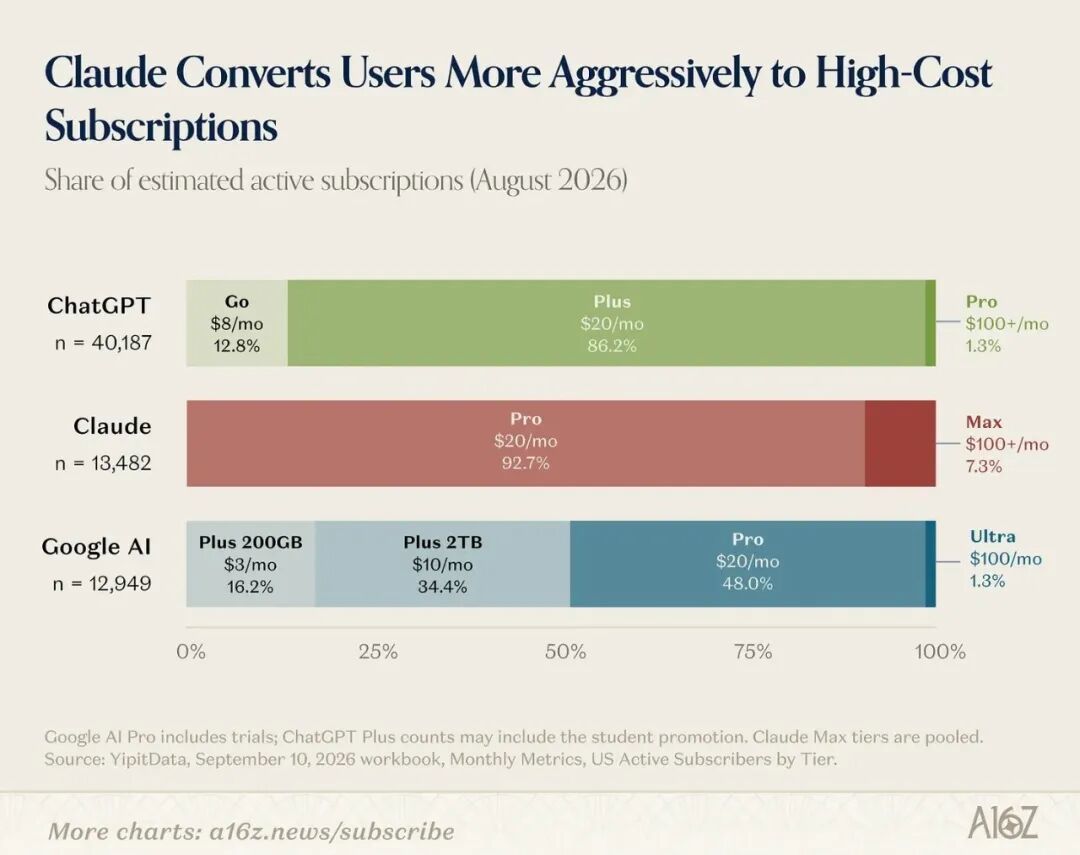
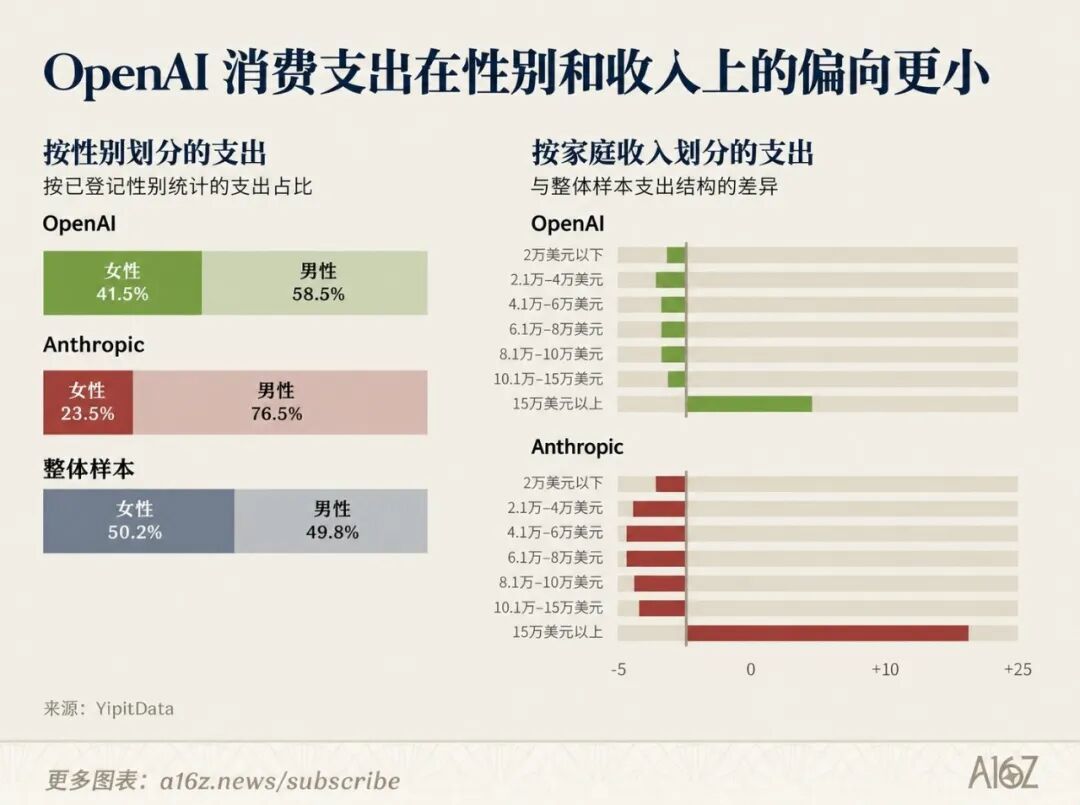
Claude의 월 최대 100달러까지 제공되는 최고급 개인 구독 요금제에서는 유료 사용자의 7.3%가 비용을 지불했습니다. 비교를 위해 동일한 가격 패키지에서 Google과 ChatGPT의 전환율은 각각 1.3%와 1.1%에 불과했습니다.
또한 데이터에 따르면 ChatGPT 구독자 중 8%만이 Claude도 구독하고 있는 것으로 나타났습니다.
스타트업이 대기업의 압박에서 어떻게 벗어날 수 있을까요?
ChatGPT가 트래픽을 흡수하고 Superhuman 및 Canva와 같은 전통적인 SaaS 거대 기업이 AI를 기존 워크플로우에 원활하게 포함시키면 스타트업에 남겨진 생활 공간이 무한히 압축됩니다.
하지만 거인의 그늘에서는 살아남을 방법이 없습니다. 이를 위해 a16z는 네 가지 경험을 정리했습니다.
첫째, 독점적인 차별화 모델을 마스터하세요.
일반 대형 모델이 아무리 강력해도 특정 수직 분야에서는 궁극의 성능을 발휘할 수 없습니다. Suno(트래픽 19위, 매출 7위)와 ElevenLabs가 가장 좋은 증거입니다. 창작자에게는 독특한 시각적 스타일, 사운드 질감, 독점 교육 데이터 등 모두 비용을 지불할 가치가 있습니다.
둘째, 이길 수 없으니 모두 함께 참여하세요.
인기 있는 코드 편집기인 Cursor(35위로 급상승)는 여러 실험실의 모델 호출을 지원합니다. 사용자 입장에서는 특정 작업에 따라 가장 편리한 모델로 자유롭게 전환할 수 있다는 것이 특정 대형 제조사의 생태계에 얽매이는 것보다 훨씬 더 즐겁습니다.
게다가 거인들이 건드리고 싶어하지 않는 '숨겨진 구석'에도 들어가 보세요.
규정 준수 정책과 개인 정보 보호 문제는 바로 스타트업의 해자입니다. 의료 개인 정보 보호에 초점을 맞춘 OpenEvidence는 미국 의사 커뮤니티의 50~60%에 침투했습니다. 이 목록에서 의도적으로 제외된 NSFW(성인 콘텐츠) AI 애플리케이션은 실제로 트래픽 목록의 20% 이상을 차지합니다.
거인들이 명예를 위해 감히 가라앉지 않는 시장은 야만적인 성장의 온상이다.
마지막으로 소프트웨어 입구는 Google Docs와 ChatGPT가 점유하고 있으므로 물리적 입구를 장악해보겠습니다. 예를 들어 AI 녹음 하드웨어 Plaud는 '기기 + 구독' 모델 덕분에 소비자 지출 목록에서 16위를 차지했습니다.
거인들도 주목했습니다. 메타는 뮤즈를 스마트 글래스에 탑재하고 인공지능 전자 애완동물까지 개발했다. OpenAI의 io Products 인수는 하드웨어를 표면에 직접 작성하려는 야심찬 목표를 가지고 있습니다.
그러나 거대 기업이든 스타트업이든 오늘날의 소비자 AI는 본질적으로 피할 수 없는 문제에 직면해 있습니다. 바로 비즈니스 모델이 너무 단일하다는 것입니다.
한편, AI 이전 시대에 인터넷의 기본 논리는 '양털은 양에서 나온다'는 것이었습니다. 우리는 광고를 희생하면서 콘텐츠를 무료로 시청합니다. 하지만 AI 시대에는 대형 모델의 컴퓨팅 파워 비용이 놀라울 정도로 높으며, AI 제조업체는 무료 트래픽을 대가로 돈을 쓸 여력이 없습니다.
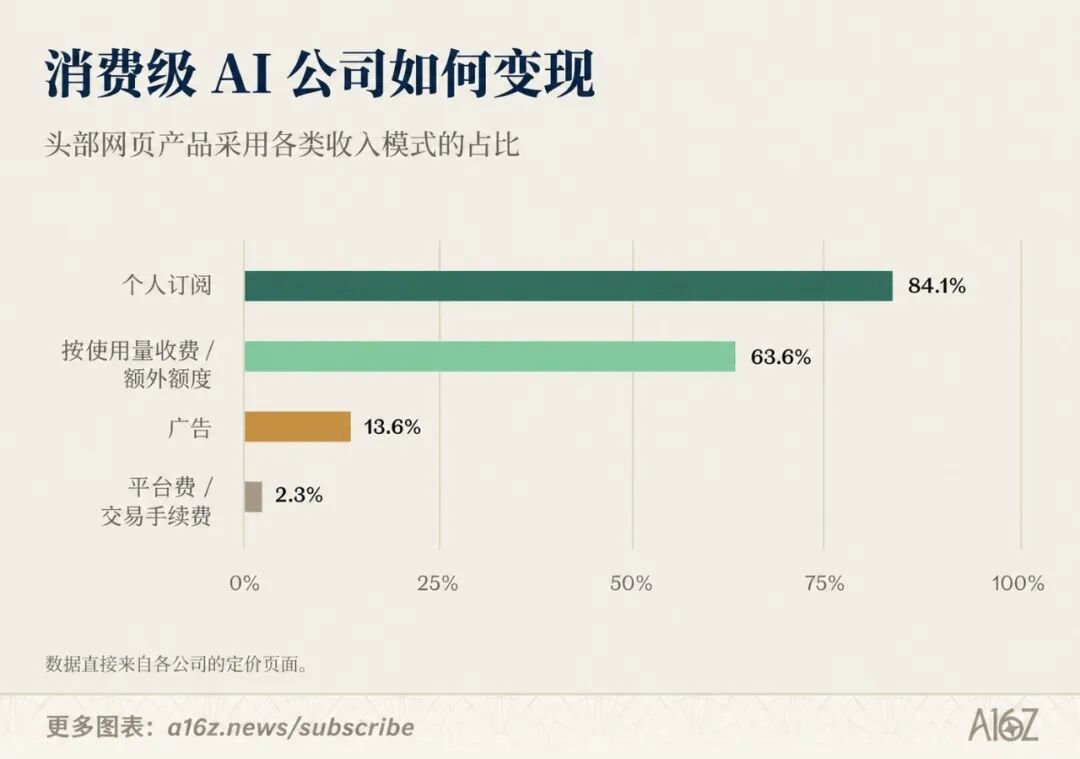
a16z가 집계한 44개 AI 네이티브 제품 중 84%는 구독 판매로, 63%는 컴퓨팅 파워 할당량 판매로 수익을 창출합니다.
한편, 실제 실행 능력을 갖춘 AI 에이전트(지능형 에이전트)가 차세대 비즈니스 모델 혁명을 일으키고 있습니다.
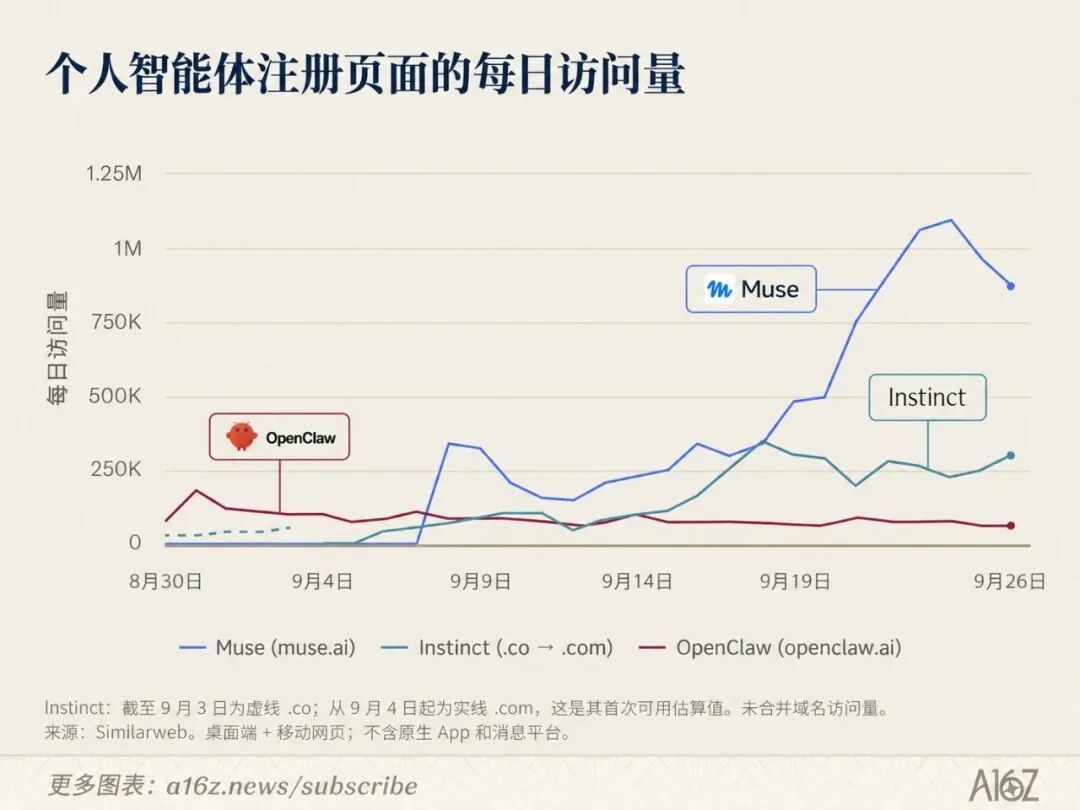
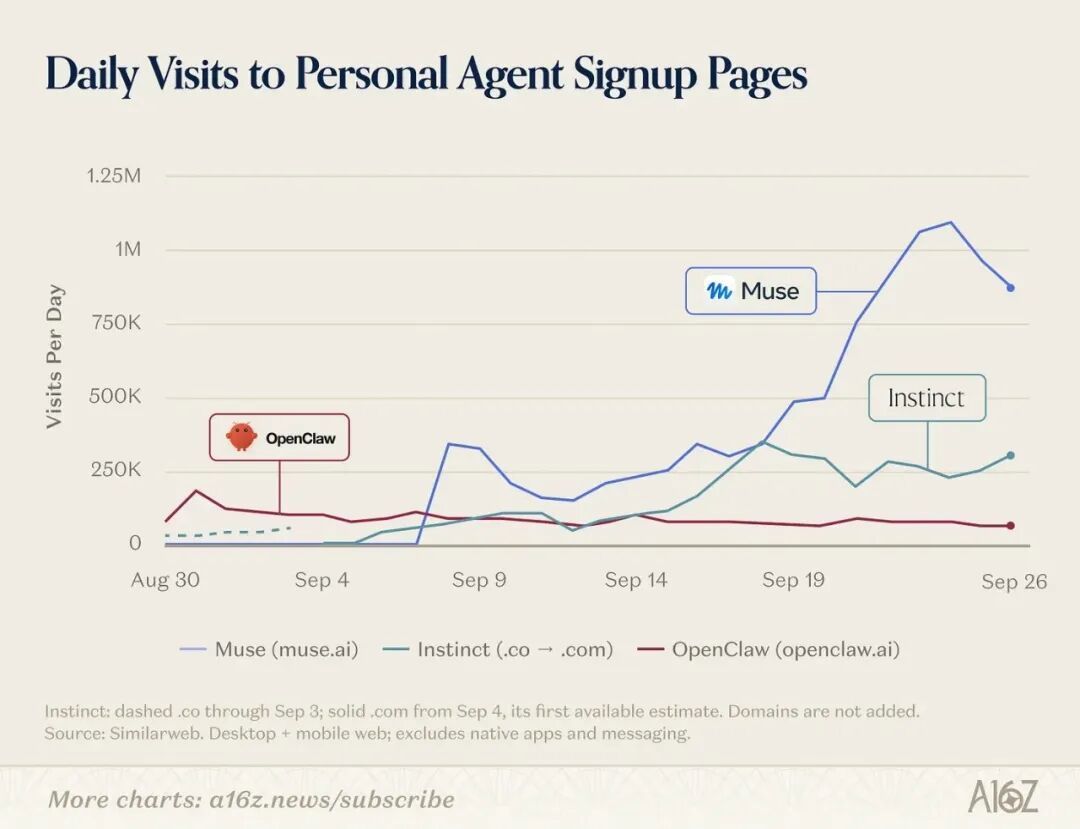
반년 전만 해도 에이전트가 사용하기 어렵다고 모두가 여전히 불평하고 있었습니다. 오늘날 Muse 및 Grok Bot과 같은 개인 에이전트 제품에는 수백만 명의 활성 사용자가 있습니다.
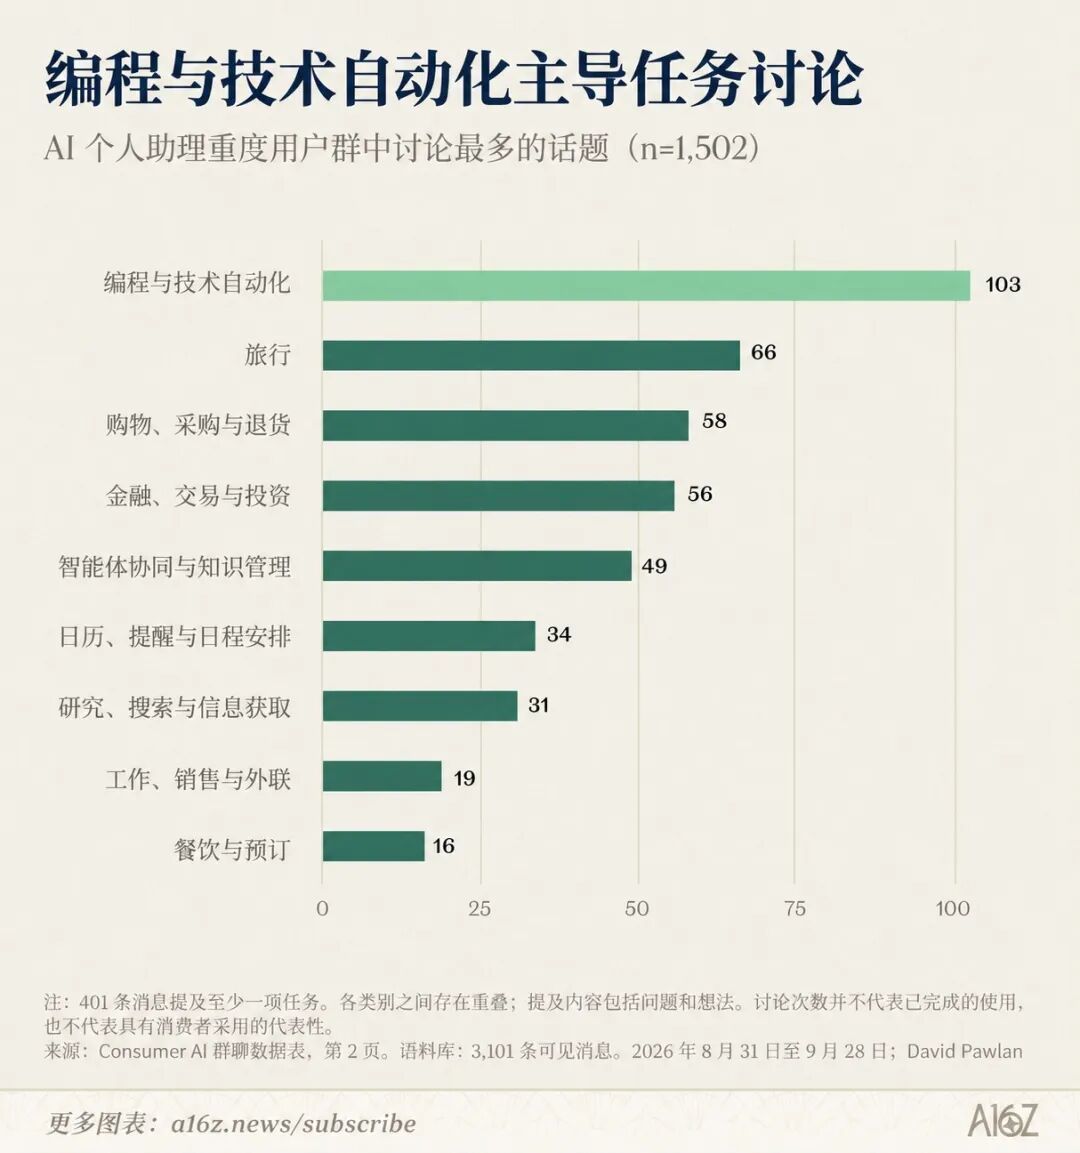
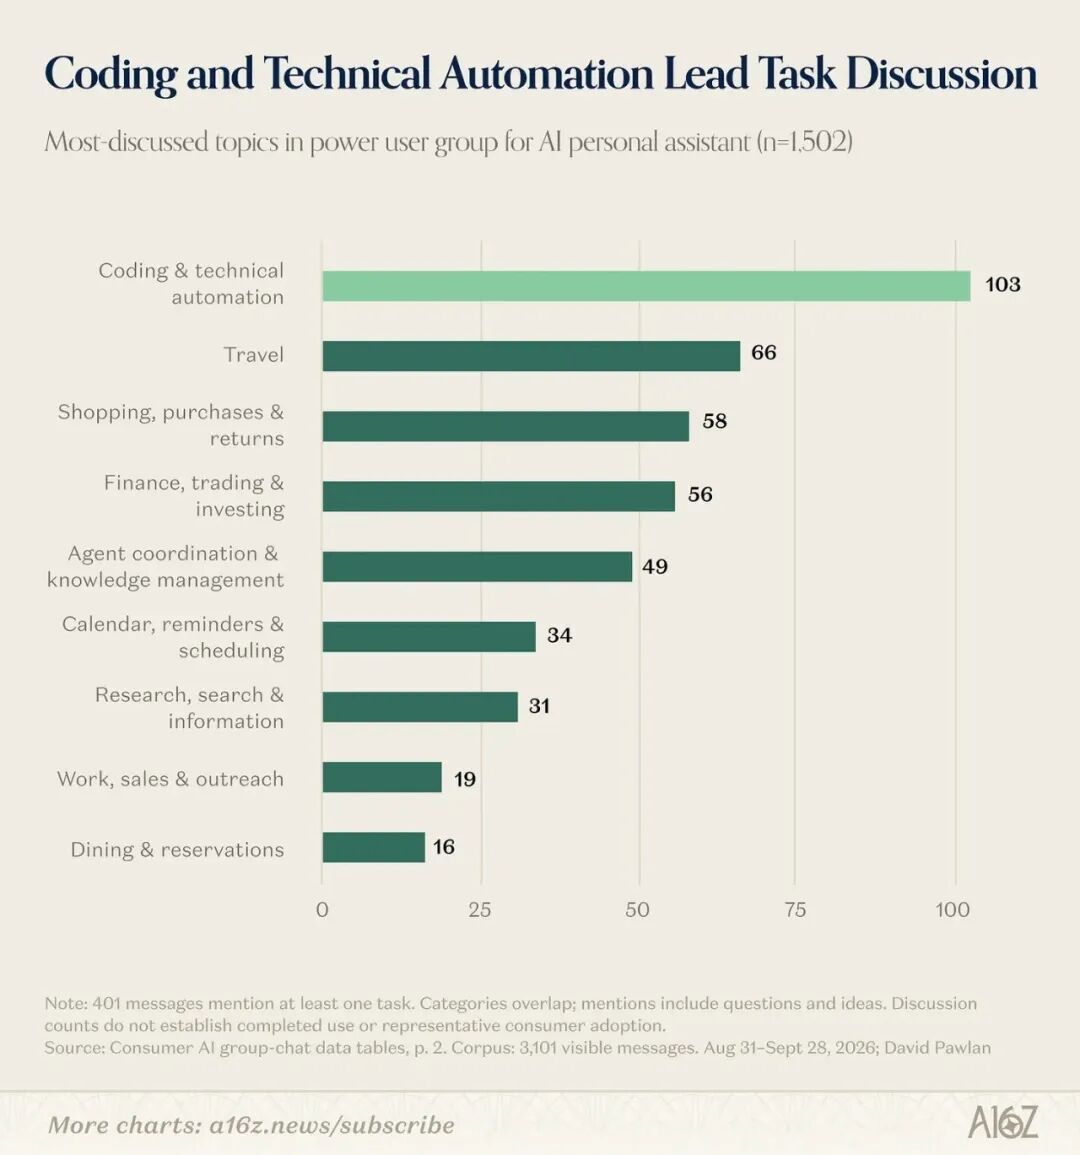
AssistantBenchmark 데이터에 따르면 에이전트에 대해 가장 일반적으로 논의되는 애플리케이션 시나리오는 프로그래밍과 기술 자동화입니다.
더 중요한 것은 AI가 거래 항목을 마스터하면 더 이상 사용자에게 고통스러운 20달러의 구독료를 청구할 필요가 없다는 것입니다. 전통적인 인터넷 플랫폼과 마찬가지로 판매자에게 "수수료" 또는 제휴 마케팅 수수료를 청구할 수 있습니다.
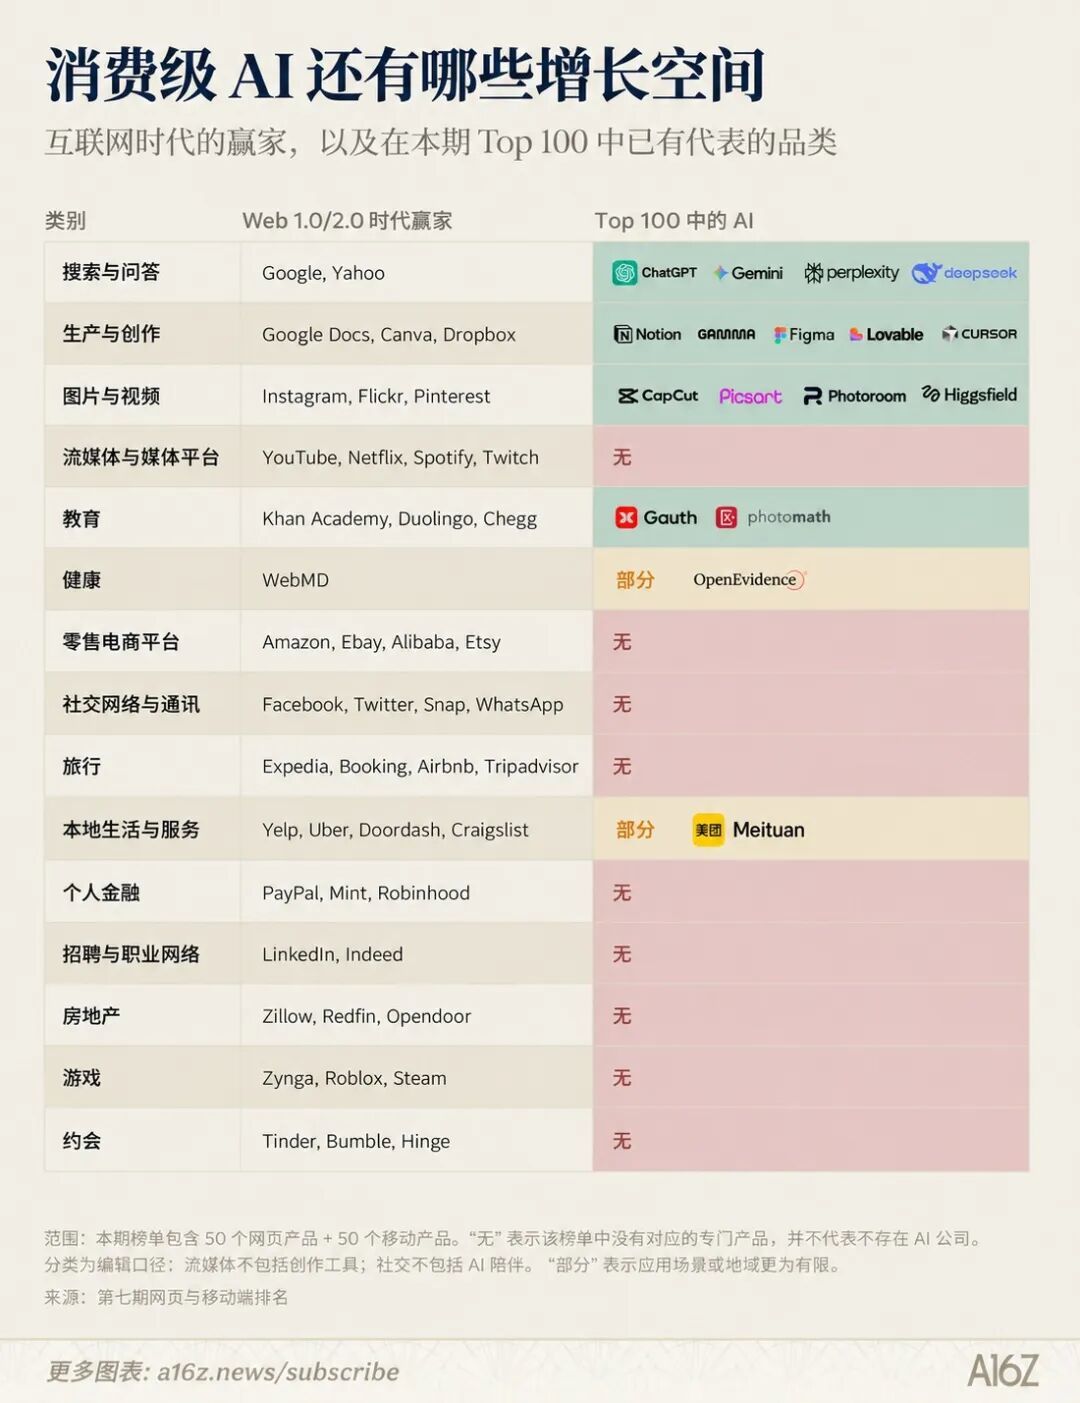
간단히 말하면 소비자 AI 전반기는 상위 1% 슈퍼플레이어들의 카니발이다. 모든 사람은 Prompt의 마법에 푹 빠져 있으며 높은 컴퓨팅 성능에 기꺼이 비용을 지불합니다.
그러나 AI가 다음 시대의 모바일 인터넷이 되려면 '사용자로부터 월 임대료를 징수하는' SaaS 도구에서 '거래에서 물을 추출하는' 인프라로, 또는 인터넷의 고전적인 광고 모델을 재발견하는 등 어려운 전환을 완료해야 합니다.
a16z가 보고서 끝부분에서 말했듯이 구독은 여전히 전문 도구의 본거지가 될 것입니다. 그러나 광고 및 거래 수수료 모델이 실제로 작동하고 일반 사람들이 더 이상 각 대화에 소비되는 토큰을 신중하게 계산할 필요가 없을 때만 AI의 마법이 진정으로 모든 사람의 일상 생활에 찾아올 것입니다.
그리고 오늘은 우리가 생각하는 것보다 빨리 올 수도 있습니다.
댓글