요약:
3분기 보고서에서 예상보다 높은 AI 자본 지출과 단기 이익에 대한 압박으로 인해 Tencent Holdings(00700.HK) 주가는 오늘 하락하여 2024년 8월 이후 최저치를 기록했습니다. 보도 시간 현재 주가는 6.12% 하락한 HK$350입니다. 이는 다른 거대 기술 기업과 지수에도 영향을 미쳤습니다. Alibaba-W(09988.HK)와 Kuaishou-W(01024.HK)는 5% 하락했고, Meituan-W(03690.HK)는 3% 하락했으며, Hang Seng Technology Index는 약 2.5% 하락했습니다.
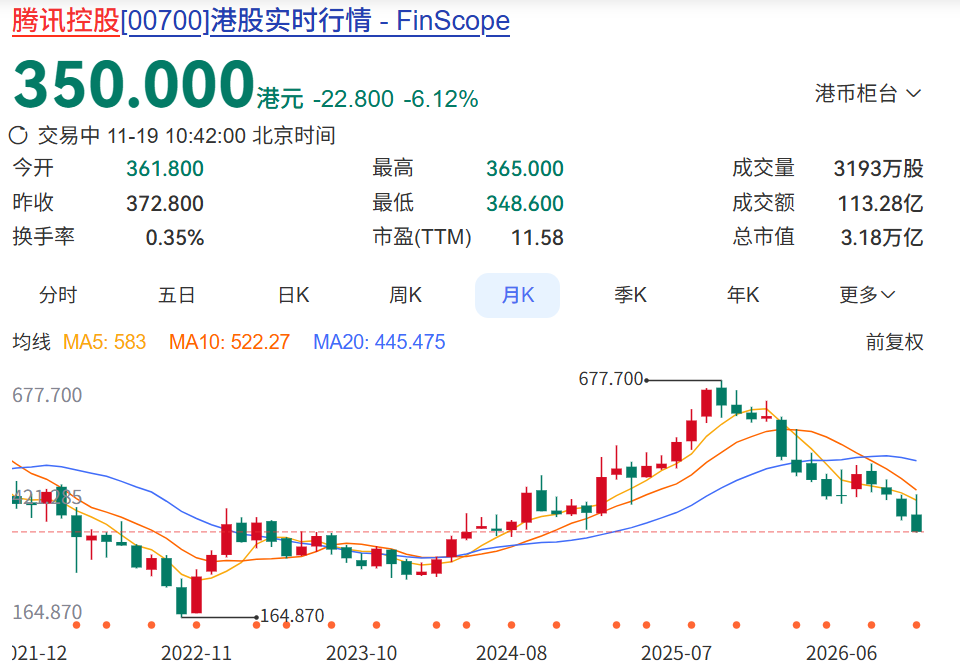
3분기에도 핵심 사업은 안정적으로 유지되었으며, AI 투자는 빠르게 증가했습니다
18일 발표된 텐센트의 2026년 3분기 보고서에 따르면 매출은 2073억3600만 위안으로 전년 동기 대비 8% 증가했다. 총 이익은 1,159억 1,100만 위안으로 전년 대비 7% 증가했습니다. 모회사에 귀속되는 순이익은 636억 1200만 위안으로 전년 대비 0.8% 증가했습니다.
AI는 Tencent의 새로운 비즈니스 성장 동력이 되고 있습니다. 3분기에 Tencent Cloud의 매출은 전년 동기 대비 35% 증가했으며 WorkBuddy, MaaS 및 기타 비즈니스의 매출도 크게 증가했습니다. 동시에 자본 지출은 전년 대비 527% 증가했으며 AI 인프라 및 모델에 대한 연구 개발도 계속해서 증가했습니다.
텐센트는 올해부터 AI 인프라와 모델 연구개발에 대한 투자를 늘리고 있다. 이러한 변화는 회사의 자본 지출 및 현금 흐름 데이터에도 반영됩니다.
데이터에 따르면 3분기 Tencent의 자본 지출은 전년 대비 527% 증가한 814억 3300만 위안에 이르렀습니다. 1~3분기 누적 자본지출은 1,661억 5,300만 위안에 달해 전년 대비 179% 증가했다.
텐센트가 올해 자본 지출을 크게 늘린 것은 주로 AI 인프라 구축에 투자한 것으로 알려졌다.
컴퓨팅 파워 공급이 현재 AI 사업이 직면한 현실적 제약이라는 점은 주목할 만하다. 최근 강화된 제한의 영향에 대해 Tencent 경영진은 실제 사용 가능한 컴퓨팅 성능이 단기적으로 감소하고 임대 및 자체 구축 컴퓨팅 성능 모두 영향을 받으며 모델 교육에도 압력을 받게 될 것이라고 말했습니다. Tencent의 현재 Hunyuan Hy4는 더 높은 정밀 훈련 효율성을 채택하고 있지만 차세대 모델 출시에는 시간이 더 걸릴 수 있습니다.
또한 경영진은 장기적으로 관련 규제로 인해 더 많은 중국 기업이 국내 공급망과 국내 칩으로 전환하게 되어 국내 공급망 구축이 가속화될 수 있으며 관련 R&D 인력이 이 분야에 더욱 집중될 것이라고 말했습니다.
일부 기관은 목표 가격을 낮췄습니다
모건스탠리는 인공지능에 대한 투자 증가가 텐센트의 단기 수익에 압박을 줄 것이라는 보고서를 내렸고, 텐센트 홍콩 주식의 목표주가를 480홍콩달러로 13% 가까이 낮춰 비중확대 투자의견을 유지했다.
씨티그룹은 Tencent Holdings에 대해 매수 투자의견과 목표주가 HK$755를 유지합니다. 기관은 회사가 AI 컴퓨팅 성능과 칩에 대한 투자를 늘리고 자본 지출이 크게 증가하여 단기 영업 이익률과 수익을 억제하지만 장기적으로는 AI 경쟁력을 강화할 것이라고 믿고 있습니다.
3분기 70억 홍콩달러 환매, 전년 동기 대비 급격한 감소
회사는 3분기에 1586억 7600만 주를 환매 및 소각하기 위해 한 분기에 약 70억 홍콩 달러를 지출했습니다. 이는 2025년 분기 평균 200억 홍콩 달러보다 65% 감소한 수치입니다. 지난 5월 환매 승인 이후 총 5046만5700주를 환매했다(10월 15일 마지막 거래 기준으로 실적 문제로 매수 금지 기간이 정지됐고, 11월 19일부터 재개 가능). 경영진은 AI 투자 기간 동안의 가치 변동을 헤지하기 위해 상각 환매를 사용합니다.
Tencent의 기술 및 인터넷 주식 하락이 왜 그렇게 큰 영향을 미치나요?
텐센트는 항셍테크놀로지의 비중과 남향 펀드의 '앵커'로, 이들의 AI 투자 속도는 중국 인터넷 플랫폼이 '비용 절감과 효율성 향상'에서 '적극적인 컴퓨팅 파워 구축'으로 전환하는 벤치마크로 꼽힌다. 광고, 클라우드 및 WeChat 생태계는 여전히 안정적이지만 시장은 단기적으로 "2026~27년에 압박을 받는 잉여현금흐름"을 재평가하고 있으며 알리바바와 같은 부문의 다른 부문의 정서는 동시에 제한적입니다.
국내에서도 지지를 보내고 있다. WeChat과 WorkBuddy는 좋은 일일 활동 데이터를 보유하고 있으며 AI는 스토리에서 수익 측면으로 이동했습니다. 제도적으로는 2028년부터 컴퓨팅 파워 고도화가 정점에 달해 추론 비용이 낮아지고, 이익탄력성이 본격적으로 풀릴 것이라는 게 제도적 합의다.
댓글