요약:
스페인의 Bizum, 이탈리아의 BANCOMAT, European Payment Initiative 산하의 Wero, 포르투갈의 SIBS-MB WAY, Nordic Vipps MobilePay가 마드리드에 본사를 둔 '유럽 결제 네트워크(ENP)'를 공동으로 설립했습니다.
5개 창립 기관의 현재 서비스는 총 13개 유럽 국가와 약 1억 3천만 명의 사용자를 포괄하며, 이는 유럽 연합과 노르웨이 인구의 70% 이상을 포괄합니다. 새로운 법인은 처음부터 새로운 통합 브랜드를 만드는 것이 아니라 기존 결제 시스템을 어디에서나 연결할 수 있는 공통 상호 연결 허브를 구축하고 운영할 것입니다.
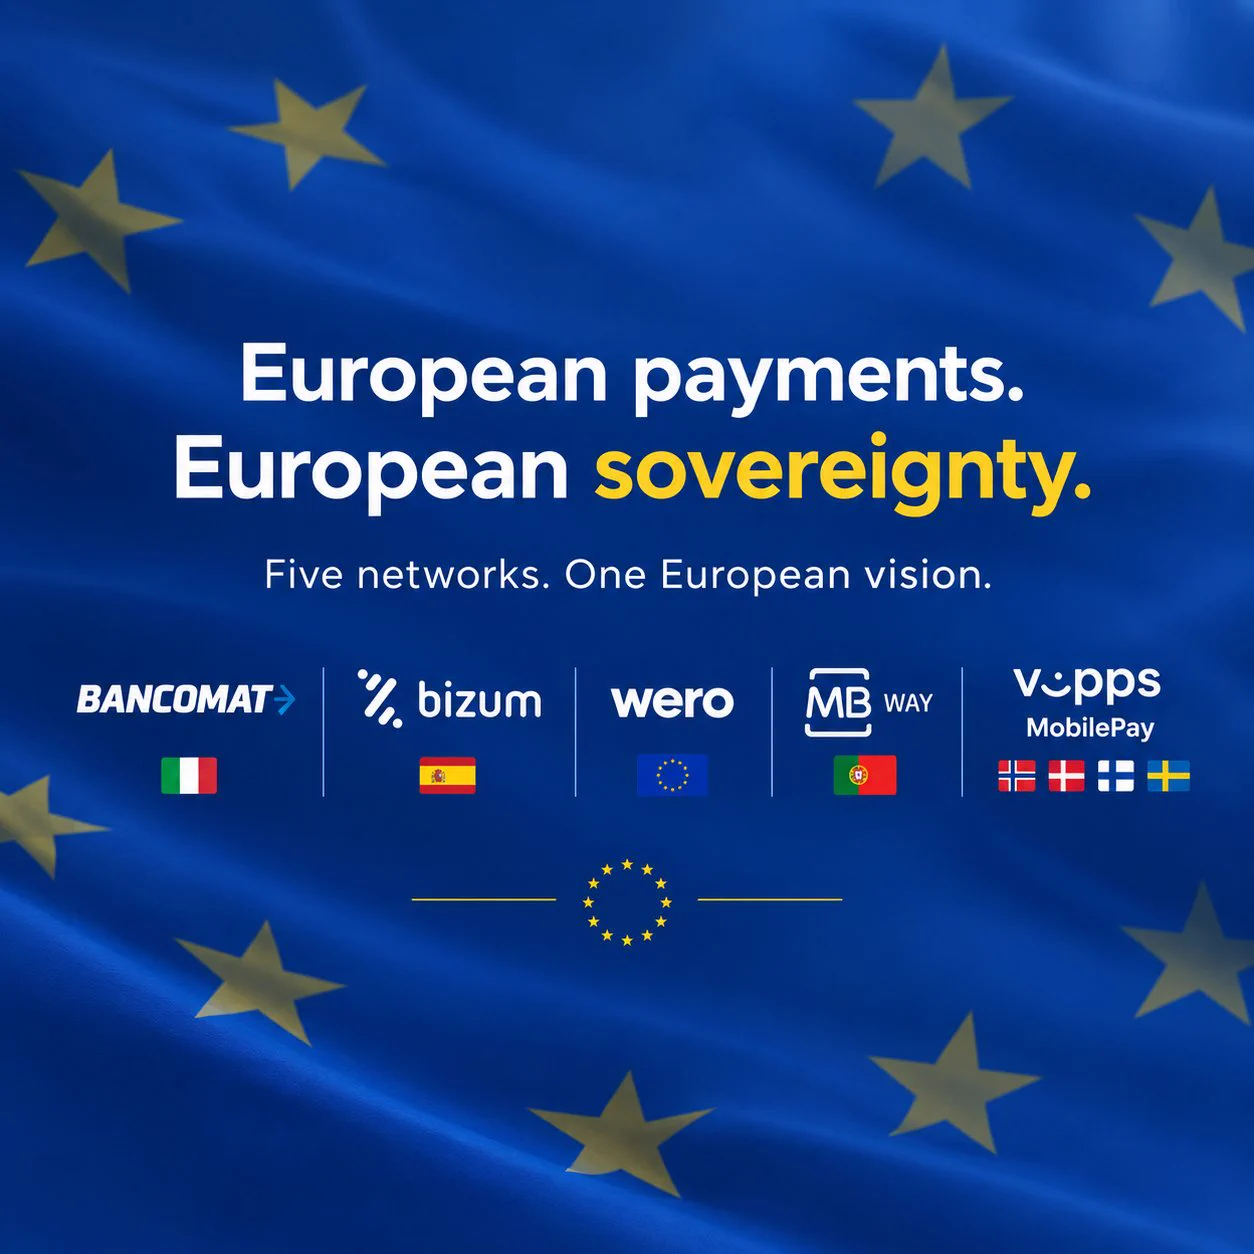
ENP 계획은 유럽 표준을 기반으로 하는 공통 기술 및 운영 아키텍처를 채택하고 즉각적인 계좌 간 결제를 기반으로 하여 참가자가 점차 국경 간 이체 및 가맹점 결제 상호 운용성을 실현할 수 있도록 합니다. 공식적인 계획은 개인 간 국경 간 결제를 먼저 개방한 후 전자상거래와 오프라인 오프라인 매장 결제로 확대하는 등 단계적으로 진출하는 것입니다. 사용자는 익숙한 현지 서비스, 브랜드 및 인터페이스를 계속 사용할 수 있습니다. 국경 간 상호 운용성은 공통 백엔드 인프라를 통해 지원됩니다. 5개 창립 당사자는 새 회사의 지분을 동등하게 보유하고 인프라 기술 개발과 신규 구성원 수용 여부를 공동으로 결정할 예정입니다.
이번 협력의 목적은 유럽 결제 시장의 장기적인 분열에 대응하는 것입니다. ECB는 현재 유로존에는 전체 지역을 포괄하는 유럽 디지털 결제 옵션이 없으며, 20개 회원국 중 13개국이 은행 카드 결제를 위해 국제 카드 조직에 의존하고 있다고 지적했습니다. ENP는 국경을 넘어 현지 유럽 결제 서비스를 제공하고 지역 결제 인프라에서 Visa 및 Mastercard와 같은 미국 네트워크의 지배력을 줄이기를 희망합니다. 그러나 새로운 법인은 이제 막 설립되었으며 여전히 최종 운영 구조를 공식화하고 있습니다. 초기 운영 비용은 주주들이 부담하게 되며, 네트워크가 충분한 규모에 도달한 후에만 자체 수수료를 통해 운영을 유지할 수 있습니다. 현 단계에서는 출시된 완전한 결제 네트워크가 아니며 Visa나 MasterCard를 즉시 대체할 수 있습니다. 다양한 국가의 판매자 수용 및 규제 조정은 여전히 확장에 영향을 미칠 것입니다.
유럽중앙은행이 추진하는 디지털 유로는 또 다른 독립적인 계획입니다. 디지털 유로는 중앙은행에서 발행하며 매장 내, 온라인 및 개인 송금에 사용할 수 있습니다. 2027년에 처음으로 시범 운행될 것으로 예상됩니다. 관련 EU 법안이 2026년에 통과되면 중앙은행은 2029년에 첫 번째 발행을 준비할 수 있기를 바라고 있습니다. 유럽중앙은행은 이를 현금 및 기존 개인 결제 서비스를 보완하는 수단으로 포지셔닝합니다. 로이터 보고서는 또한 디지털 유로가 ENP로 직접 대체되기보다는 미래에 ENP와 병행하여 운영될 수 있다고 지적했습니다.
댓글