요약:
시장 조사 기관인 카운터포인트 리서치(Counterpoint Research)의 최신 데이터에 따르면, 인공지능 인프라 구축 붐에 힘입어 2026년 3분기 글로벌 DRAM 시장은 전년 동기 대비 369%의 매출 성장을 달성할 것으로 나타났습니다. AI 가속기 및 데이터센터에서 고성능 메모리에 대한 수요가 계속 증가함에 따라 DRAM 평균 판매 가격(ASP)은 Gb당 1.9달러 수준에 도달했습니다.
제조업체 구조 측면에서 보면 한국 기업이 글로벌 DRAM 시장을 계속 장악하고 있다. 이 가운데 삼성전자가 시장점유율 38%로 1위, SK하이닉스가 29%로 2위를 차지하고 있다. SK하이닉스의 3분기 매출이 전분기 대비 40% 이상 증가했지만 현재 전반적인 모멘텀은 삼성전자에 더 유리하다.
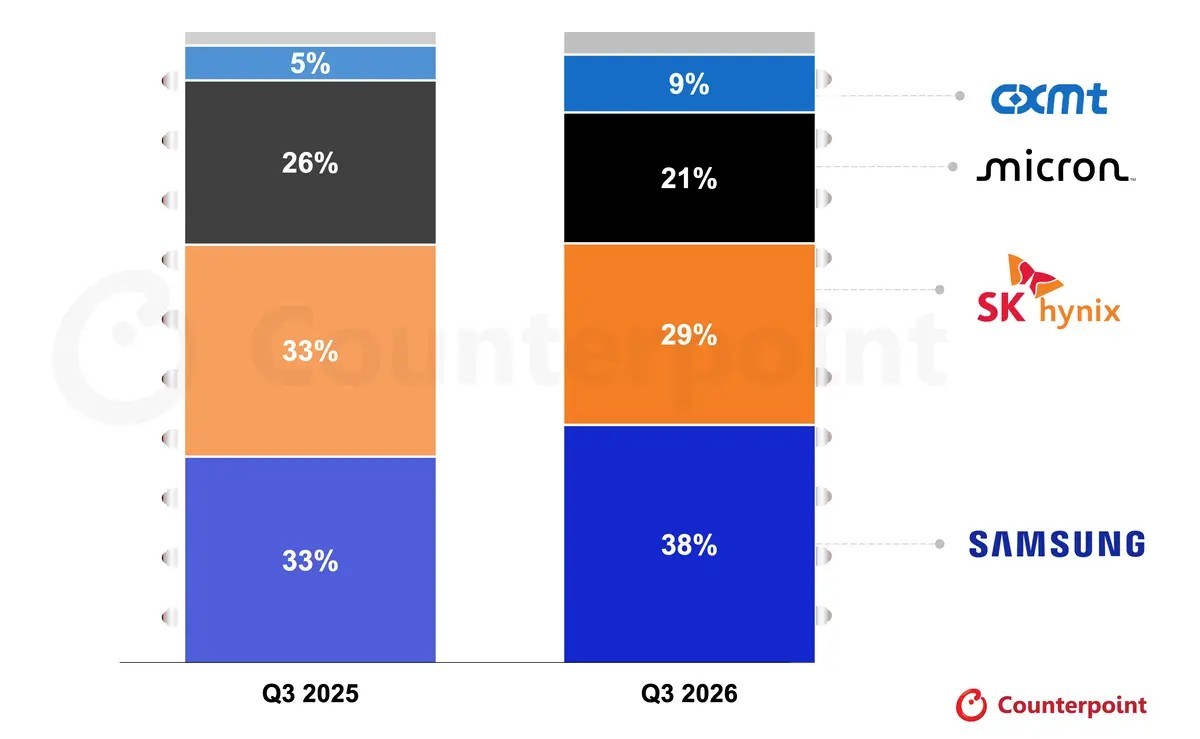
미국 메모리반도체 제조사 마이크론이 시장점유율 21%로 3위, 중국 창신메모리(CXMT)가 9%로 4위를 차지했다. 창신스토리지의 시장점유율은 지난해 같은 기간에 비해 늘었지만, 올해 2분기에 비해 1%포인트 하락했다.
그러나 고대역폭 메모리(HBM) 기술이 발전하면서 시장 경쟁 환경이 변화하고 있습니다. 카운터포인트는 SK하이닉스가 이전에는 HBM3E 시장을 장악했지만 업계는 차세대 HBM4로 전환하고 있으며 삼성은 이미 HBM4 분야에서 선두를 차지했다고 지적했다.
이러한 기술 혁신은 Changxin Storage에도 과제를 안겨줍니다. 내년부터 HBM3E 양산을 시작할 계획이지만, 업계 최신 개발 속도에 비하면 아직은 다소 격차가 있다.
그러나 모든 AI 애플리케이션이 HBM에 의존하는 것은 아닙니다. Agentic AI(지능형 에이전트 AI)의 급속한 성장과 함께 시스템 메모리로 사용되는 DDR 및 LPDDR에 대한 수요도 폭발적으로 증가했습니다. 데이터에 따르면 DDR 수요는 전년 대비 500%, LPDDR 수요는 400% 증가한 것으로 나타났다. AI 가속기 카드에 주로 사용되는 HBM과 달리 이 유형의 메모리는 시스템 운영 및 데이터 처리의 기본 작업을 가정합니다.
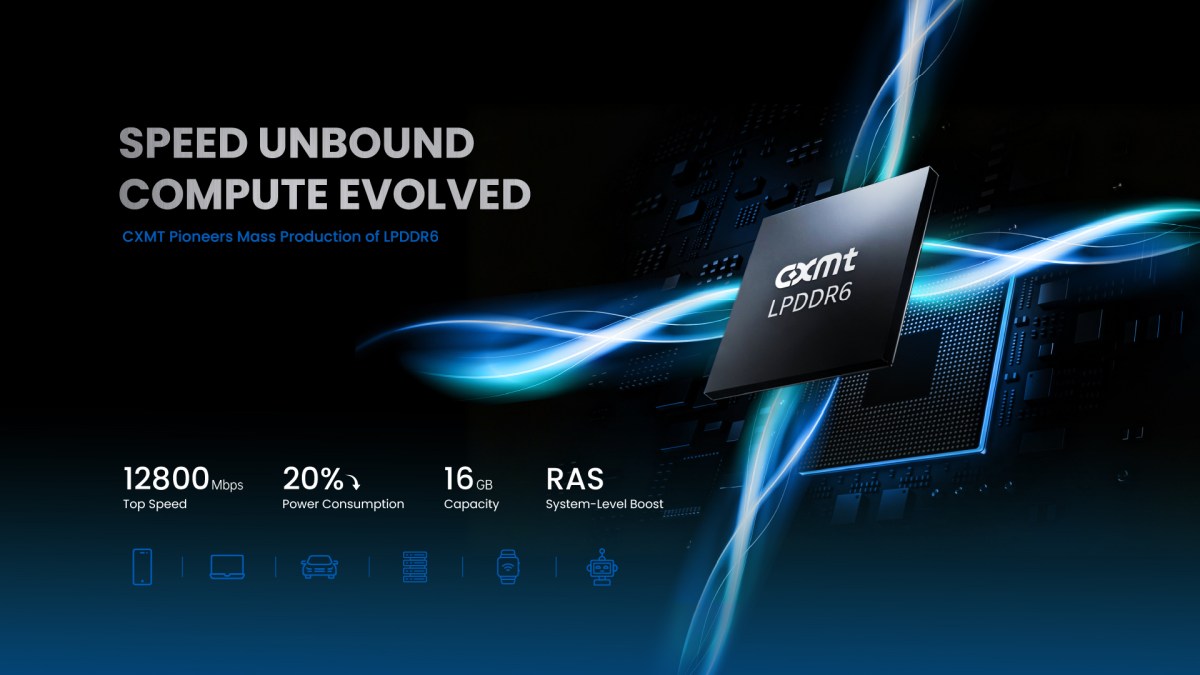
모바일 메모리 분야에서는 창신메모리가 최신 세대 LPDDR6 양산 달성에 앞장섰다. 샤오미 18폴드 접이식 스크린폰의 16GB 메모리 버전은 이미 LPDDR6을 사용하고 있는 반면, 12GB 버전은 LPDDR5X를 계속 사용하고 있다는 점은 주목할 만하다.
수익성 측면에서 HBM은 DRAM 분야에서 여전히 가장 수익성이 높은 제품 카테고리입니다. 3분기 HBM 관련 매출은 지난해 같은 기간에 비해 거의 두 배 증가했다. 그러나 동시에 DDR 및 LPDDR의 매출 성장률은 HBM을 초과하여 AI 시대가 전체 메모리 산업 체인에 혜택을 주고 있음을 보여줍니다.
카운터포인트도 2026년 하반기부터 D램 가격 상승폭이 상반기에 비해 둔화됐지만 전체적인 가격 수준은 여전히 높은 수준을 유지할 것이라고 지적했다. 이 기관의 황 MS 연구 이사는 메모리 가격이 내년에도 강세를 유지할 것으로 예상된다고 말했다. 이 중 올해 성장세가 일반 D램에 뒤처진 HBM 제품의 가격이 시장 수준을 따라잡고 있고, 장기 공급 계약이 가격을 뒷받침하고 있다. 또한 주요 신규 웨이퍼 팹은 2028년까지 공식 가동되지 않기 때문에 단기적으로 공급 부족 상황이 크게 완화되지는 않을 것으로 보인다.
AI 수요의 지속적인 확장과 신규 생산 능력의 제한적인 출시라는 이중 영향으로 글로벌 DRAM 시장은 새로운 호황 주기를 맞이하고 있으며 메모리 가격은 향후 몇 년 동안 높은 수준을 유지할 수 있습니다.
댓글