
요약:
메모리, 솔리드 스테이트 드라이브 및 기타 주요 구성 요소의 가격 급등으로 인해 2026년 3분기 전 세계 개인용 컴퓨터 시장은 크게 하락했습니다. 시장 조사 기관인 카운터포인트 리서치(Counterpoint Research)의 데이터에 따르면 전 세계 PC 출하량이 전년 대비 약 21% 감소하여 2년 이상 지속된 성장 추세가 끝났습니다. 인공지능 데이터센터의 메모리 자원에 대한 수요가 지속적으로 증가함에 따라 소비자 컴퓨터는 비용 상승, 저가 모델 공급 감소, 소비자 교체 지연 등 다양한 압력에 직면해 있습니다.
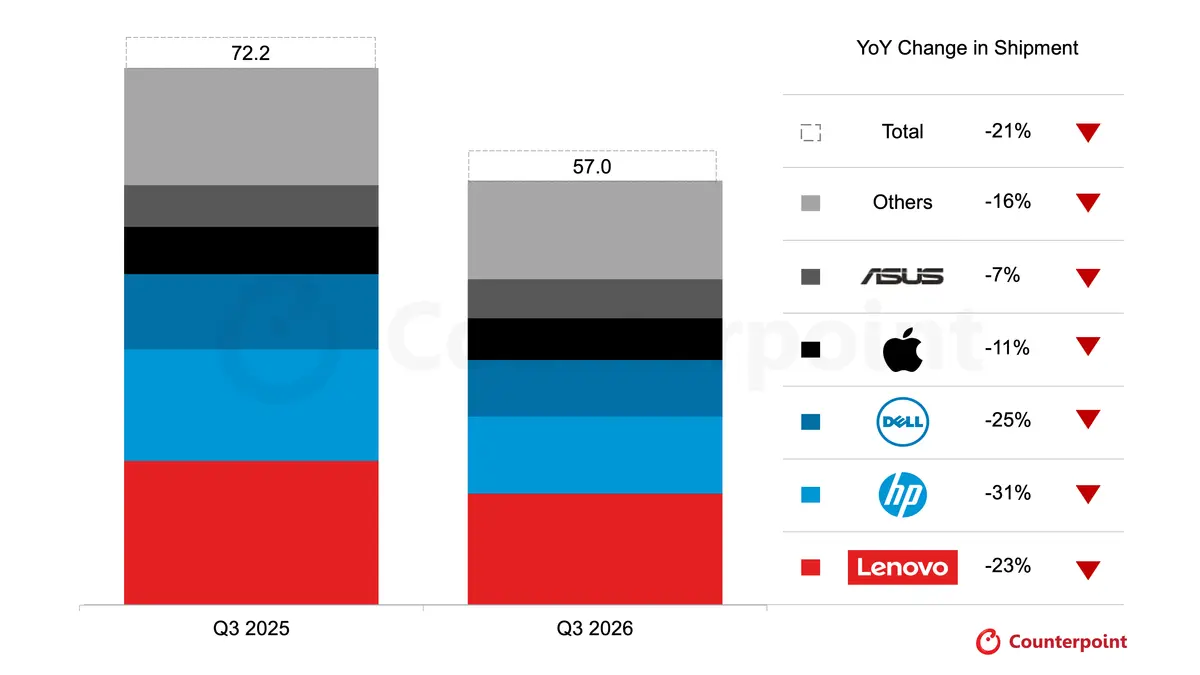
시장 조사 기관인 Omdia가 발표한 데이터에 따르면 2026년 3분기 전 세계 데스크톱, 노트북, 워크스테이션 출하량은 약 5,810만 대로 전년 동기 대비 21.2% 감소했습니다. 그 중 데스크탑 컴퓨터와 데스크탑 워크스테이션의 출하량은 약 1,170만 대로 전년 동기 대비 23.5% 감소했습니다. 노트북 컴퓨터와 모바일 워크스테이션의 출하량은 약 4,640만 대로 전년 동기 대비 20.6% 감소했습니다. 또 다른 조사기관인 가트너 자료에 따르면 같은 기간 글로벌 PC 출하량은 약 5,540만 대로 전년 동기 대비 22.4% 감소한 것으로 나타났다. 여러 기관의 통계적 역량은 다양하지만 모두 동일한 결론을 내립니다. PC 시장은 최근 몇 년 동안 가장 심각한 분기별 하락세 중 하나를 경험하고 있습니다.
이번 시장 침체는 인공지능 산업의 급속한 확장과 밀접한 관련이 있습니다. 대규모 AI 모델 훈련 및 추론 사업이 지속적으로 성장함에 따라 데이터센터의 고대역폭 메모리, 서버 DRAM, 저장장치에 대한 수요가 크게 증가했습니다. 삼성, SK하이닉스, 마이크론 등 주요 메모리 칩 제조사들은 수익성이 높은 데이터센터 시장에 점점 더 많은 자원을 투자하고 있는 반면, 가전제품 제조사들은 부족한 공급과 조달 비용 상승에 직면해 있습니다.
메모리 가격의 변화는 전체 시스템 비용에 큰 영향을 미쳤습니다. 옴디아는 과거 PC 재료 전체 가격에서 DRAM과 SSD가 차지하는 비중이 보통 15% 정도였지만 현재는 이 비율이 40%에 육박하고 관련 부품 가격도 4배 이상 올랐다고 지적했다. 가트너는 또한 2026년 2분기 DRAM 비용이 전년 동기 대비 약 5배 증가할 것이며, 이후 관련 비용이 점차 전체 기기의 판매 가격으로 전달될 것이라고 밝혔습니다.
PC 제조업체 입장에서는 가격 인상만으로는 문제를 완전히 해결할 수 없습니다. 한편으로 제조업체는 부품 가격 상승을 보상하기 위해 판매 가격을 인상해야 합니다. 반면에 가격 상승은 소비자의 구매 의지를 약화시킬 것입니다. 특히 저예산 사용자는 보급형 노트북과 저가형 데스크탑의 가격이 더 이상 매력적이지 않을 때 즉시 업그레이드하는 대신 기존 장치를 고수하는 쪽을 선택하는 경우가 많습니다.
부품 부족으로 인해 제조업체의 제품 전략도 바뀌었습니다. 일부 메모리, 프로세서, 그래픽 카드 및 기타 집적 회로의 공급 부족으로 인해 제조업체는 이윤폭이 더 높은 제품을 우선시하고 저가 모델에 대한 자원 투자를 줄이기 시작했습니다. 가트너는 저가형 장비 공급 감소와 전체적인 판매 가격 상승이 소비자들이 교체를 미루는 중요한 이유 중 하나로 꼽고 있다. 동시에 기업 고객은 일반 사무용 컴퓨터의 대규모 업데이트보다는 워크스테이션, AI PC 등 특정 목적의 장비에 예산을 집중하는 경향이 더 큽니다.
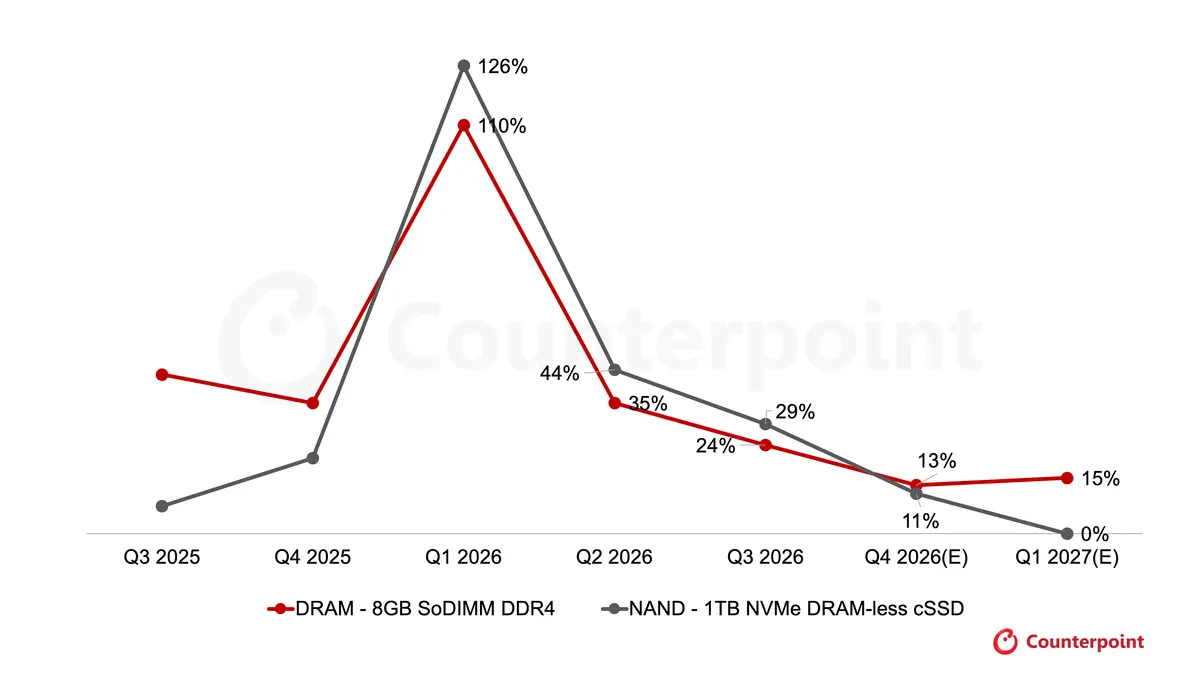
2026년 상반기 조기 구매로 시장 하락세도 영향을 받고 있다. 제조업체, 유통업체, 기업 고객들이 부품 가격이 계속 오를 것으로 예상함에 따라 일부 조달 수요가 예정보다 앞서 출시돼 상반기 출하 지원이 이뤄질 예정이다. 3분기에 이러한 조기 구매에 대한 수요가 줄어들자 시장은 크게 후퇴했습니다. 동시에 채널은 여전히 이전에 축적된 재고를 소화하고 있어 제조업체의 배송 실적을 더욱 제한하고 있습니다.
주요 PC 제조사들의 실적을 보면 레노버는 글로벌 시장에서 1위 자리를 계속 지키고 있지만 출하량 역시 크게 감소했다. Omdia 데이터에 따르면 Lenovo는 3분기에 약 1,490만 대를 출하했으며, 시장 점유율은 약 26%입니다. 전년 대비 하락폭은 전체 시장 하락폭과 비슷했다. HP는 약 1030만대를 출하해 2위를 기록했지만 전년 동기 대비 약 31% 감소해 주요 제조사 중 가장 큰 감소폭을 기록했다. Dell은 약 760만 대를 출하하여 3위를 차지했습니다. Apple은 약 680만 대를 출하하여 4위를 차지했습니다. Asus는 약 540만 대로 5위를 차지했습니다.
애플도 시장 하락의 영향을 받았지만 실적은 비교적 안정적이었습니다. Omdia 데이터에 따르면 Apple의 Mac 출하량은 전년 대비 약 11% 감소했으며 이는 대부분의 주요 경쟁사보다 낮았으며 시장 점유율은 증가했습니다. 연구 기관들은 Apple의 비교적 고급 제품 포지셔닝이 비용 상승 환경에서 어느 정도 완충 능력을 제공한다고 믿습니다. 다양한 기관의 Apple 출하량 및 감소 추정치는 완전히 일관되지는 않지만 전반적인 추세는 동일합니다. Apple은 상대적으로 영향을 덜 받았습니다.
앞으로 연구 기관들은 PC 시장의 단기 전망에 대해 신중한 태도를 취하고 있습니다. 옴디아는 2026년 4분기 글로벌 PC 출하량이 전년 동기 대비 약 24% 감소하고, 2027년 내내 약 7% 감소할 수 있다고 전망했다. 이는 메모리 및 저장장치 가격 상승의 영향이 단기적으로 사라지지 않을 수 있음을 의미한다. PC 제조업체는 또한 약한 소비자 수요, 채널 재고 조정, 높은 공급망 비용과 같은 문제를 처리해야 합니다.
소비자 입장에서는 앞으로 저가형 PC 구입이 더욱 어려워질 수 있으며, 일부 주류 모델의 가격은 계속 상승할 수 있습니다. 다만, 재고잔고 우려로 채널딜러가 프로모션을 강화할 경우, 일부 상품에 대해서는 단기 할인 기회가 있을 수 있다. 그러나 이런 종류의 판촉으로 전체 기계 가격을 1년 전 수준으로 되돌릴 수는 없습니다.
PC 시장의 급격한 하락은 AI 산업 확장의 이면도 반영한다. 인공지능 데이터센터가 메모리와 컴퓨팅 리소스를 늘리는 반면 일반 소비자가 컴퓨터를 구입하는 데 드는 비용은 오르고 있다. 제조사들은 AI PC를 차세대 교체 물결을 촉진하는 중요한 제품으로 꼽고 있지만, 전체 기계 가격이 계속 오르고 저가형 모델 공급이 위축되는 상황에서 AI 기능이 소비자의 기기 교체를 충분히 자극할 수 있을지는 미지수다.
댓글