
요약:
영국의 'Financial Times' 보고서에 따르면 머스크는 대부분의 사업을 동일한 상장 회사로 통합하기를 희망하면서 SpaceX와 Tesla의 잠재적인 합병을 지지하고 있습니다. 이번 거래는 여전히 이사회, 주주, 규제기관 등 독립위원회의 여러 승인을 거쳐야 하며, 성사될지는 여전히 불확실하다.
보고서에 따르면 두 회사의 총 시장 가치는 약 3조 5천억 달러에 이릅니다. 이번 거래가 성사되면 로켓, 위성, 전기자동차, 인공지능, 로봇공학 등의 사업을 한 회사로 통합하게 된다. 파이낸셜 타임즈(Financial Times)는 이 아이디어를 머스크의 "세기의 도박"이라고 묘사했습니다. 핵심은 AI와 AI 운영을 지원하는 거대한 컴퓨팅 인프라입니다.
재정적인 필요가 생겼습니다. 머스크는 이번 주 투자자들에게 자신의 계획을 발표하면서 내년 신규 AI 데이터센터 용량 목표를 10기가와트(GW)로 높였다. 보고서에서 제시한 참고자료에 따르면 2027년 미국 전체 시장의 예상 규모는 25~50GW이다. 업계에서 일반적으로 통용되는 기가와트당 약 500억 달러 규모의 건설 비용 추정에 따르면 머스크의 목표에 해당하는 총 청구액은 5000억 달러에 달할 수 있다.
위 수치는 건설목표 및 비용추정으로 집행된 투자로 볼 수 없습니다.
합병으로 머스크의 지배력이 더욱 강화될 수 있습니다
Tesla 이사회와 가까운 관계자에 따르면 잠재적인 거래는 SpaceX가 Tesla를 인수하기 위해 주식을 발행하는 형태를 취할 것으로 예상됩니다. 머스크는 특별한 종류의 슈퍼 의결권 주식을 통해 SpaceX에서 약 85%의 의결권을 보유하고 있습니다. 그의 Tesla 지분은 약 20%입니다.
이 합의에 따라 머스크는 합병된 회사에 대한 대부분의 통제권을 갖게 될 것이라고 관계자는 말했습니다.
보고서는 Tesla가 2018년 엄청난 스톡 옵션 부여와 Tesla의 태양광 회사 SolarCity 인수를 포함하여 기업 지배구조와 Musk의 보상을 둘러싸고 지난 몇 년 동안 많은 법적 분쟁을 겪었다고 지적했습니다. 이사회 측 관계자는 이번 합병이 머스크와 이사회를 오랫동안 괴롭혔던 지배구조에 변화를 가져올 수 있다고 보고 있지만 이것이 거래를 추진하는 주된 이유는 아니다.
현재 두 회사는 합병 시나리오를 평가하기 위해 독립적인 이사회 위원회를 설립했습니다. 또한 이번 거래에는 Tesla 주주 대다수의 지지와 전 세계 관련 규제 기관의 승인이 필요합니다.
머스크는 이해 상충 규칙 때문에 해당 위원회와 거래에 대해 논의할 수 없다고 말했습니다. 그는 합병에 대해 공개적으로 말하는 것을 "지뢰밭에서의 탭댄스"에 비유했지만 그럼에도 불구하고 자신의 지지를 분명히 했습니다.
지지자들은 통합에 대해 낙관적이지만 회의론자들은 관심이 분산되는 것을 우려하고 있습니다.
지지자들은 이번 합병이 회사 구조를 단순화하고 양측이 추진할 첨단 칩 제조 프로젝트를 포함해 다양한 사업과 공동 투자에서의 협력을 촉진하는 데 도움이 될 것이라고 믿습니다.
Deepwater Asset Management 투자자 Gene Munster는 SpaceX가 장기적인 성장을 위한 다양한 사업 기회를 갖고 있으며, 합병된 회사가 성장 투자자들에게 매력적일 것이라고 믿습니다.
그러나 한때 Tesla를 적극적으로 지지했으며 여전히 SpaceX 주식을 보유하고 있는 투자자 Ross Gerber는 다른 견해를 표명했습니다. 그는 Tesla가 전기 자동차 시장에서 일부 이점을 잃었고 로봇 사업이 아직 기대를 충족시키지 못했으며 재무 성과가 약화되어 Musk가 SpaceX와 합병할 강력한 동기를 부여했다고 믿습니다. 대조적으로, 시장은 SpaceX에 대해 더 낙관적입니다. 주가는 변동이 심하지만 대부분의 경우 발행가보다 높은 수준을 유지합니다.
Gerber는 또한 두 회사의 합산 가치에 대한 프리미엄에 의문을 제기하며 약 2조 달러에 대한 지원이 충분하지 않을 수 있다고 믿었습니다. 이는 개인의 판단일 뿐 시장에서 인정되는 평가 결론은 아니다.
파이낸셜타임스는 합병된 회사가 '다각화된 그룹 할인'을 받을 수도 있다고 지적했습니다. 투자자들은 과도한 사업 범위가 경영진의 관심을 분산시키거나 회사의 내부 자본 배분을 시장보다 덜 효율적으로 만들 것이라고 걱정할 수 있습니다.
총 잠재 급여가 미화 1조 7천억 달러에 달하는 3가지 인센티브 계획
합병 제안에는 머스크의 막대한 보상 합의도 포함됩니다.
스페이스X는 올해 초 xAI를 통합한 이후 두 사업에 상응하는 머스크 인센티브 계획을 유지한 것으로 전해졌다. 이 중 스페이스X 오리지널 사업과 연계한 계획의 최대 가치는 5500억 달러, xAI 사업과 연계한 계획의 최대 가치는 1500억 달러다.
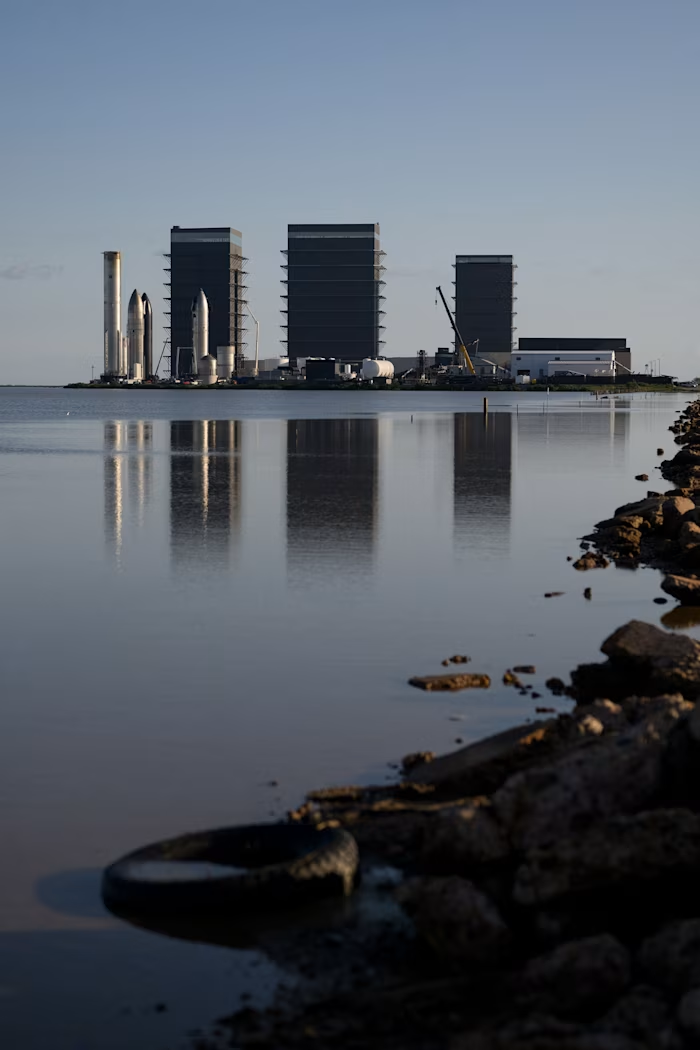
Tesla는 또한 최대 1조 달러 규모의 주식 제한 계획을 가지고 있습니다. 합병 후에도 이 프로그램이 SpaceX와 함께 유지된다면 세 가지 잠재적 보상액은 총 1조 7천억 달러가 될 것입니다.
이 숫자는 실제 소득이 아니라 관련 조건이 충족될 경우 잠재적인 보상을 나타냅니다. 보고서에 언급된 평가 조건에는 회사의 시장 가치뿐만 아니라 영구적인 화성 식민지 건설, 데이터 센터를 궤도로 보내기, 무인 택시 함대 배치, 100만 개 이상의 휴머노이드 로봇 판매 등의 목표가 포함됩니다.
컴퓨팅 파워 임대가 대규모 확장을 지원할 수 있나요?
AI 인프라 사업에서 머스크는 수요 증가뿐만 아니라 컴퓨팅 파워 임대 가격의 지속적인 상승에도 베팅하고 있다.
Financial Times에 따르면 SpaceX는 임대 조건이 자주 조정되는 계약을 사용하는 반면 Amazon, Microsoft, Google과 같은 성숙한 클라우드 서비스 제공업체는 고객과 다년 계약을 체결하는 것을 선호합니다. 컴퓨팅 성능의 가격이 계속 상승한다면 SpaceX는 가격 조정을 통해 동일한 인프라에서 수익을 늘릴 수 있는 기회를 갖게 될 것입니다.
Musk는 AI 모델의 지속적인 발전이 전력 와트당 생성할 수 있는 지능 수준을 높여 인프라를 고객에게 더욱 가치 있게 만들 것이라고 믿습니다.
SpaceX 경영진은 회사의 최근 계약을 통해 1년 이내에 새로운 컴퓨팅 시설의 건설 비용을 회수할 수 있다고 말했습니다. 이러한 상황이 계속되면 회사는 후속 확장을 지원하는 데 필요한 대규모 자본을 빠르게 창출할 수 있습니다. 그러나 이는 최근 계약의 수익에 대한 경영진의 표현이며 모든 시설이 동일한 투자 회수 기간을 달성할 것이라고 결론을 내릴 수는 없습니다.
뉴욕대학교 금융학 교수 Aswasth Damodaran은 SpaceX가 AI의 컴퓨팅 요구를 충족할 수 있다면 AI 인프라 시장의 다음 단계에서 중요한 위치를 차지할 수 있는 기회를 갖게 될 것이라고 믿습니다.
그러나 이 아이디어에는 몇 가지 조건이 필요합니다. AI를 채택하는 기업의 발전이 방해를 받고 충분한 경제적 수익을 얻을 수 없는 경우 컴퓨팅 파워 수요와 가격이 압박을 받을 수 있습니다. 건설 목표 달성 여부도 자금 조달과 사업 수행 능력에 달려 있다.
AI 인프라 임대는 SpaceX의 비즈니스 초점 변화를 의미하기도 합니다. Damodaran은 SpaceX의 상장 문서가 원래 자체 AI 서비스를 지원하기 위해 데이터 센터를 사용하는 것을 구상했다고 지적했습니다. 머스크는 여전히 둘 다 균형을 이룰 수 있다고 주장하지만, 제한된 단기 컴퓨팅 용량으로 인해 회사가 자체 AI 모델 훈련을 지연시키는 것으로 보고되었습니다.
댓글