요약:
보도에 따르면 삼성전자와 SK하이닉스는 극자외선(EUV) 노광기 구매를 경쟁적으로 주문하고 있다. 두 회사의 투자 규모는 10조~20조원 수준이다. ASML은 2027~2028년 EUV 장비 공급 격차를 명확히 했다. 납품 일정을 확정할 수 있는지 여부가 두 회사의 첨단 DRAM 생산 확대의 핵심이 되었습니다.
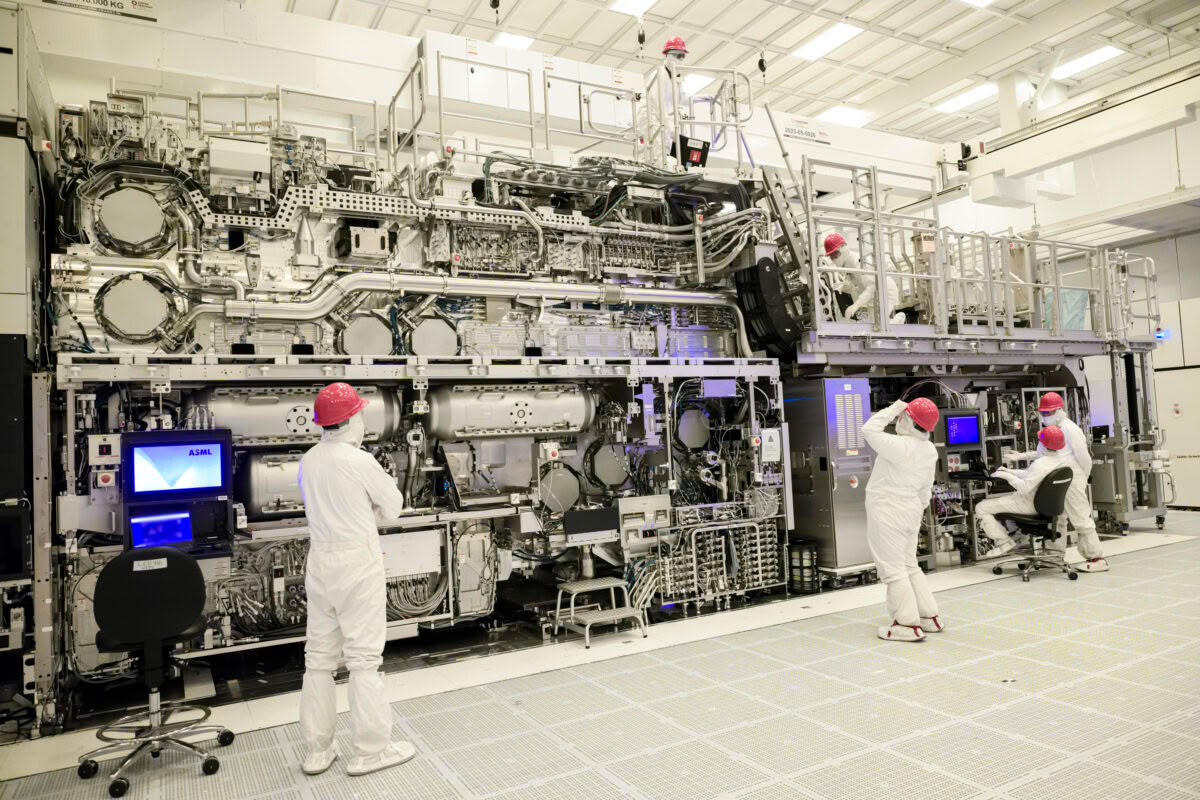
두 회사는 내년부터 ASML의 EUV 장비를 일괄 공급받을 계획인 것으로 알려졌다. SK하이닉스는 지난 3월 약 11조9500억원 규모의 EUV 장비를 구매하겠다고 밝혔으며 납품 기한은 2027년 12월 31일이다. 공급 부족으로 핵심 장비 납품 주기가 기존 최장 주기의 2배로 늘어났다. 두 회사는 사전 발주를 검토 중이다. 상황에 따라 추가 발주도 할 예정이어서 추가 자본지출 증가 가능성도 높아진다.
삼성전자는 평택기지 투자 속도에 맞춰 주문도 동시에 늘렸다. 삼성전자는 지난해 11월 2028년 생산을 목표로 하는 평택 P5 생산라인을 포함해 5개년 450조원의 현지 투자 계획을 발표했다. P5 웨이퍼 팹 단일 투자 규모는 60조원을 넘는 것으로 알려졌다. 업계에서는 내년 상반기에 P5 클린룸 프로젝트 1단계가 완료된 후 장비가 점차 현장에 들어갈 것으로 기대하고 있습니다. 삼성은 이미 이 생산라인에 노광 장비를 주문했다.
EUV 리소그래피 기계는 13.5나노미터 파장 광원을 사용하여 회로를 에칭합니다. 이는 분할 패턴에 대한 다중 노출에 의존했던 다중 패터닝 프로세스를 줄이고 정확성과 수율을 향상시킬 수 있습니다. 10nm 6세대(1c) 등 첨단 DRAM의 경우 회로 피치가 계속 줄어들면서 EUV 공정 레이어 수도 계속 늘어나고 있습니다. 트렌드포스에 따르면 SK하이닉스는 1c D램의 5단 이상에 이전 세대보다 2단 늘어난 EUV를 적용할 계획이다.
ASML은 올해 3분기 보고서에서 2027~2028년 현재 계획에 따른 EUV 공급이 고객 수요를 충족할 수 없다고 밝혔습니다. 올해 EUV 출하량은 약 65개로 지난해 44개보다 50% 가까이 늘었다. 그러나 2027년에 생산능력을 30% 늘리고 2028년에 30% 추가 증설을 계획하더라도 공급은 여전히 부족하다. 핵심 제품에 대한 가격 인상 영향은 내년부터 단계적으로 반영되며 2028년에는 완전히 드러날 예정이다. 올해 3분기에 스토리지 고객은 이미 ASML 전체 기계 판매량의 46%를 차지했습니다.
EUV 장비를 활용한 차세대 DRAM 양산 공정은 어느 정도 안정성을 확보했다. 삼성전자는 이르면 2020년 3월 업계 최초로 EUV를 적용한 D램 모듈을 출하하며 관련 공정 경험을 축적했다. 현재 스토리지 업계에서 EUV 장비를 가장 많이 보유한 제조사다. SK하이닉스는 2021년 2월 리촨(Lichuan) M16 공장에서 첫 EUV 장비를 출시했고, 지난해 9월 업계 최초로 고개구수(High-NA) EUV 양산기를 선보였다. 삼성전자는 ASML과의 협력을 확대하고 2028년 DRAM 양산에 High-NA EUV를 도입할 계획이라고 9월 8일 밝혔다.
동시에 2~3년 동안 후공정 장비 제조사들의 수주예비율이 채워졌다. 업계에 따르면 한미반도체와 앰코의 수주예비는 기본적으로 갖춰진 상태다. 양사는 열압착본딩기(TC 본더) 등 AI 데이터센터에 필요한 핵심 공정장비 생산을 확대하고 있다. 반도체 업계 관계자는 “AI 데이터센터 칩은 첨단 프런트엔드 공정뿐만 아니라 대용량·고성능을 구현하기 위해 단일 칩의 다차원 패키징과 상호연결이라는 백엔드 공정의 가치가 지속적으로 높아지고 있다”며 “생태계가 형성되면서 한미반도체와 앰코도 주요 프런트엔드 제조사의 경기 사이클과 깊이 연관돼 있다”고 말했다.
댓글