요약:
블룸버그에 따르면 Seagate Technology와 Toshiba가 일본 TDK의 하드 드라이브 헤드 사업을 놓고 경쟁하고 있습니다. 양사는 이번 핵심 부품 사업 인수를 통해 AI 데이터센터 하드드라이브 시장에서 경쟁 우위를 더욱 확대할 계획이다. 이 문제에 정통한 소식통에 따르면 이번 거래의 잠재적 가치는 수십억 달러에 달할 수 있다고 합니다.
보고에 따르면 Toshiba는 올 봄부터 TDK와 관련 협상을 시작했으며 Seagate는 이후 여름에 더 높은 가격의 제안을 했습니다. 현재 양측은 TDK의 하드디스크 헤드 사업 인수를 위해 노력하고 있으나 아직 협상 단계에 있어 합의 여부는 아직 결정되지 않았다.
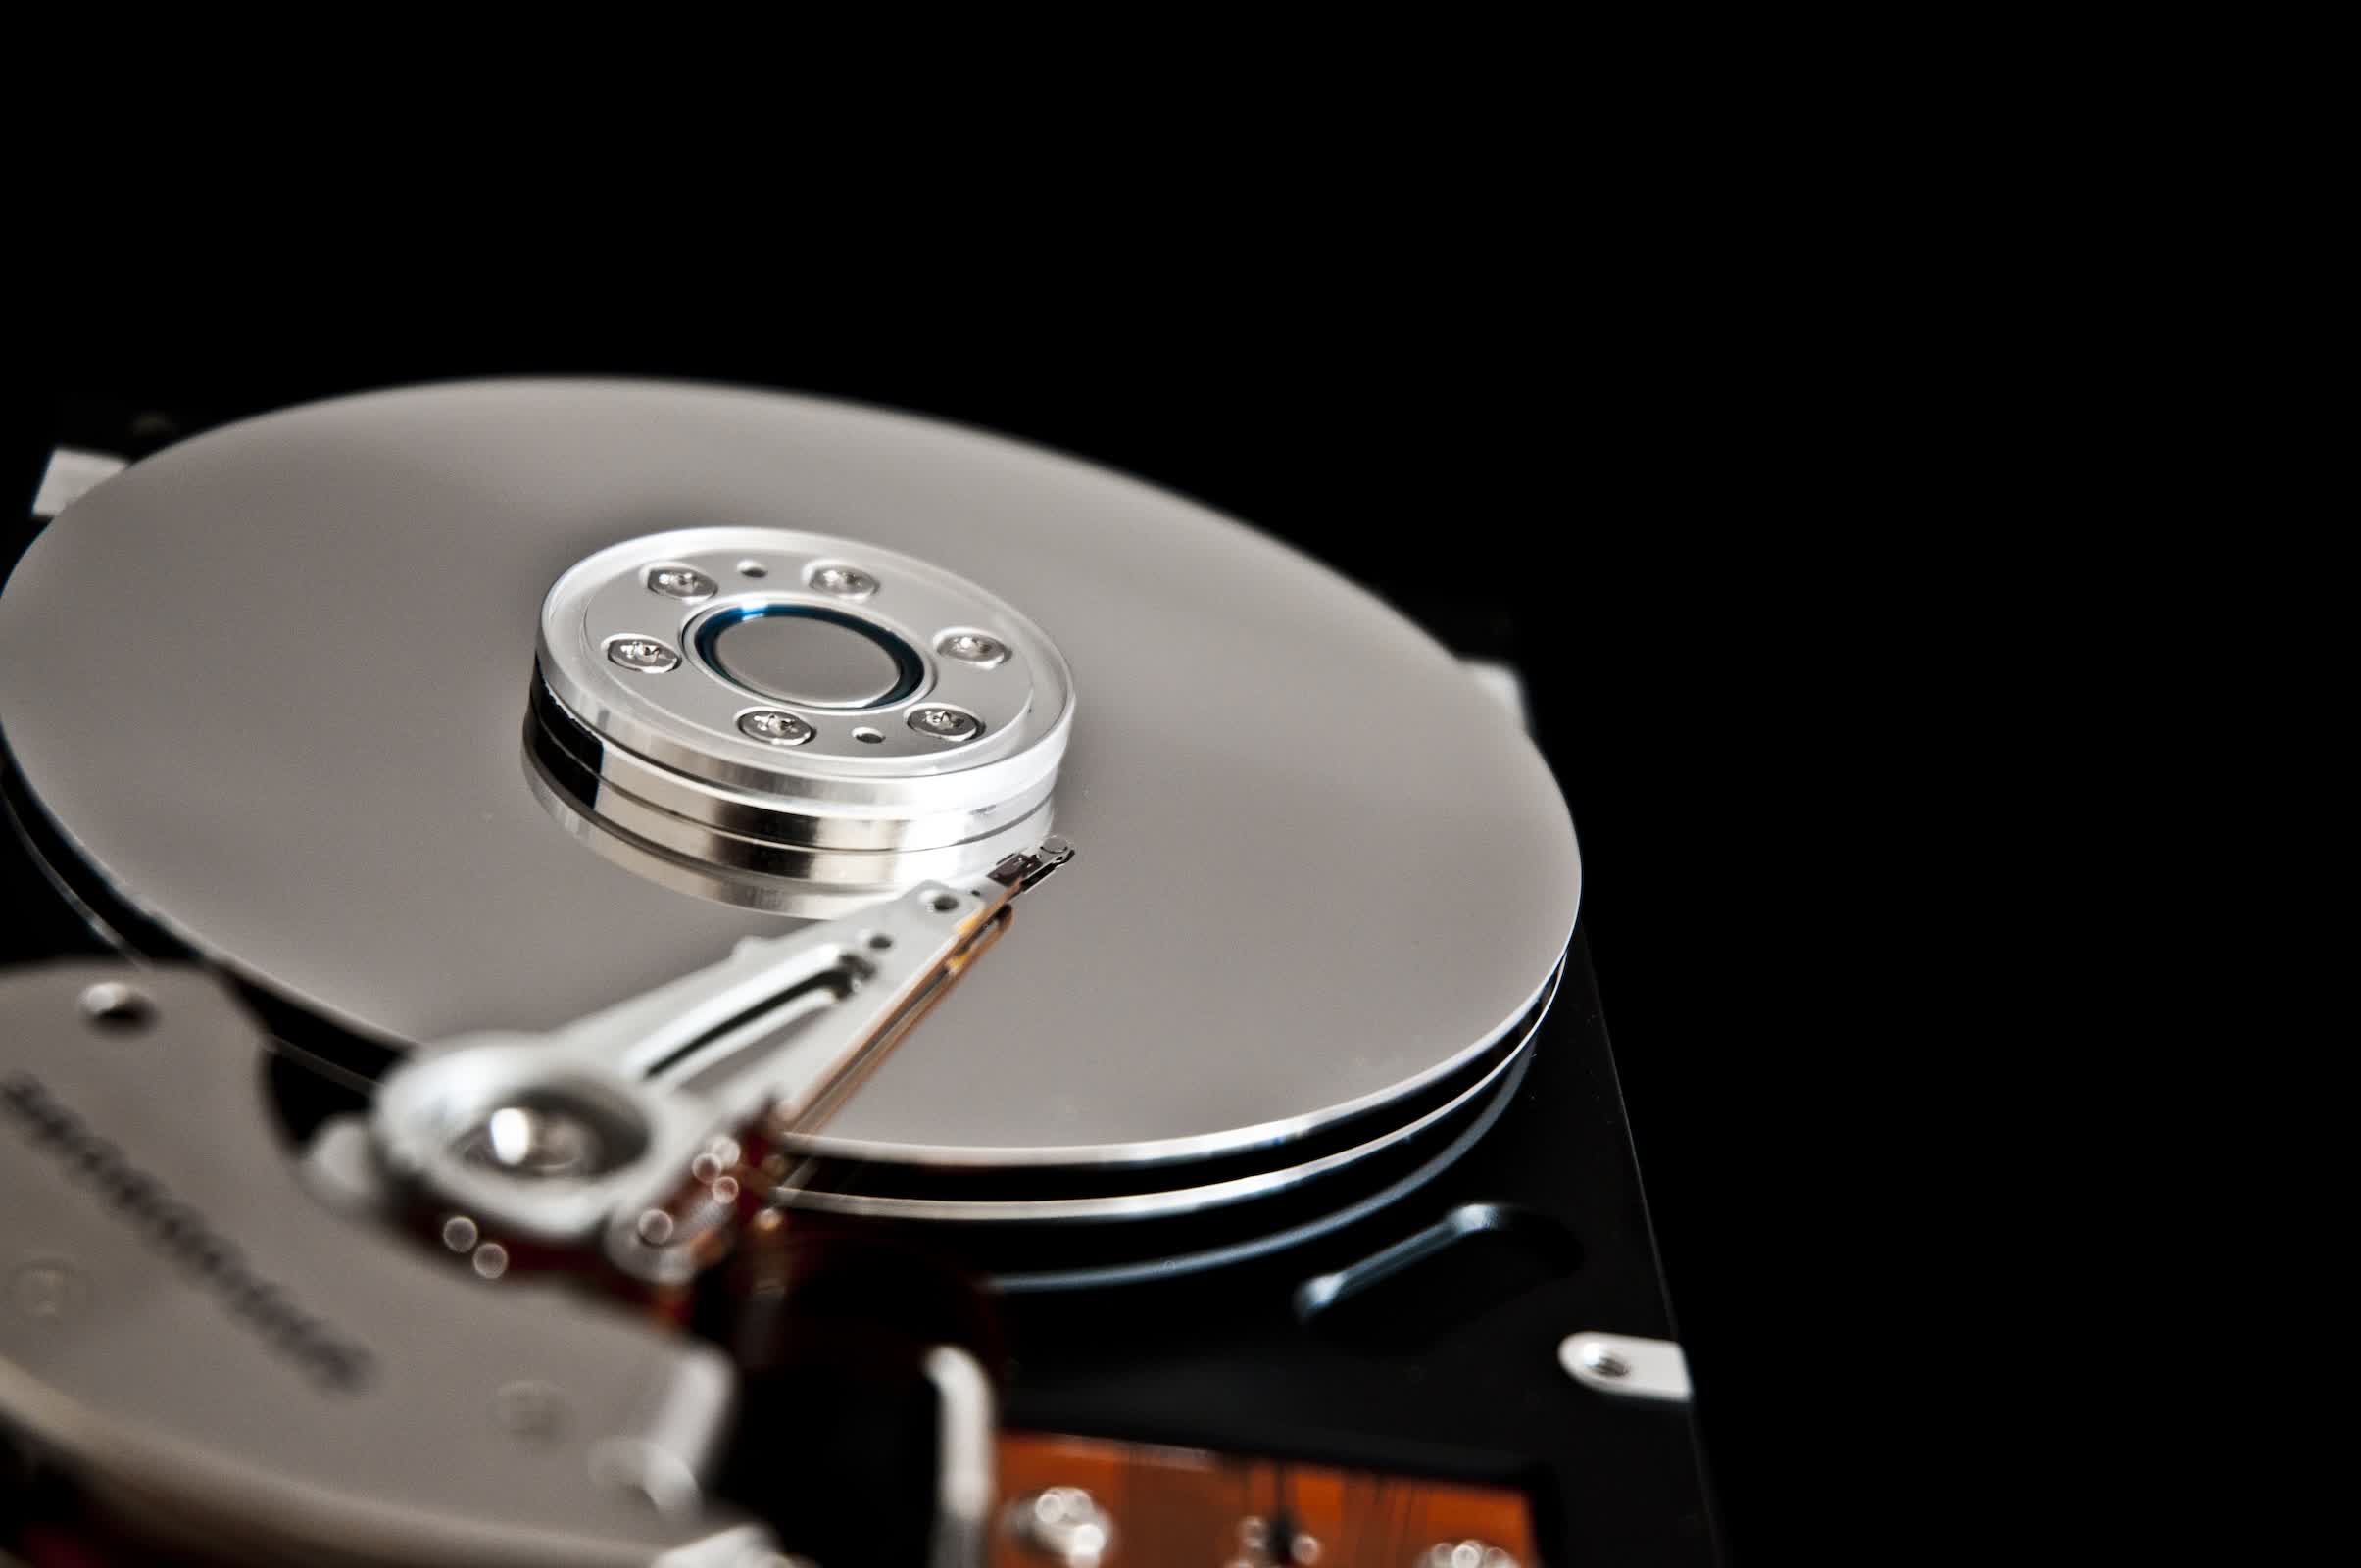
TDK가 생산하는 자기 헤드는 기계식 하드 드라이브의 가장 중요한 핵심 구성 요소 중 하나입니다. 자기 헤드는 고속 회전 디스크에서 데이터를 읽고 쓰는 역할을 하며, 그 성능은 하드 디스크의 저장 밀도, 읽기 및 쓰기 속도, 신뢰성에 직접적인 영향을 미칩니다. 하드 디스크 용량이 지속적으로 증가함에 따라 자기 헤드 기술은 차세대 고용량 HDD 개발을 촉진하는 핵심 링크가 되었습니다.
이번 거래가 Seagate와 Toshiba에서 높은 평가를 받는 이유는 최근 몇 년간 AI 데이터센터의 대용량 스토리지 장비에 대한 수요가 급격히 증가한 것과 밀접한 관련이 있습니다. AI 훈련과 추론은 엄청난 양의 데이터를 생성합니다. SSD와 비교할 때 기계식 하드 드라이브는 TB당 스토리지 비용 측면에서 여전히 분명한 이점을 가지고 있습니다. 따라서 대용량 HDD는 여전히 대규모 데이터센터에서 대용량 데이터를 저장하는 중요한 장치이다.
현재 전 세계적으로 완전한 HDD 제조업체는 Seagate, Toshiba, Western Digital 등 3개뿐입니다. Seagate 및 Western Digital과 비교할 때 Toshiba의 하드 디스크 핵심 구성 요소에 대한 외부 공급업체에 대한 의존도는 더욱 분명하며 그 중 자기 헤드는 주로 TDK에 의존합니다.
또한 이는 TDK의 자기 헤드 사업이 Toshiba에게 특히 중요한 이유입니다. Toshiba는 AI 데이터 센터 하드 드라이브 생산 능력을 적극적으로 확장하고 있으며 2028년 3월에 끝나는 회계연도까지 생산 능력을 크게 늘릴 계획입니다. 이전에 도시바는 필리핀 공장의 하드 드라이브 생산 능력을 확장하기 위해 약 600억엔, 즉 약 3억 8천만 달러를 투자할 계획이며, 글로벌 HDD 시장에서 용량 점유율을 현재 10% 조금 넘는 수준에서 중기적으로 약 30%로 늘릴 계획이라고 보도된 바 있습니다.
도시바가 TDK의 자기 헤드 사업을 인수할 수 있게 되면 외부 공급업체에 대한 의존도를 더욱 줄이고 핵심 부품을 보다 안정적으로 공급받을 수 있게 될 것입니다. 이는 Toshiba의 향후 대용량 하드 드라이브 생산 확장에 특히 중요합니다.
TDK의 자기 헤드 사업을 놓고 경쟁하는 Seagate의 논리는 다릅니다. Seagate 자체는 비교적 완벽한 하드 디스크 수직 통합 기능을 갖추고 있으며 이미 일부 자기 헤드와 자기 미디어를 생산했습니다. TDK의 자기 헤드 사업을 인수하면 Seagate는 주요 구성 요소의 공급망에 대한 통제를 더욱 강화하는 동시에 독립적인 자기 헤드 공급에 대한 경쟁사의 접근을 약화시킬 수 있습니다.
TDK의 자기 헤드 사업은 실제로 현재 HDD 산업 체인에서 가장 중요한 독립적 공급원 중 하나입니다. 주요 하드 디스크 제조업체가 3개뿐인 시장에서는 누구든지 이 핵심 링크를 제어할 수 있는 사람이 향후 고용량 하드 디스크 생산 능력 확장 시 더 큰 협상력을 얻을 수 있습니다.
이것이 바로 이 거래가 잠재적으로 수십억 달러의 가치가 있을 수 있는 이유입니다. 표면적으로는 부품 사업 인수에 불과하지만 실제로는 미래 AI 데이터센터 스토리지 시장의 핵심 공급망 레이아웃과 관련된다.
현재 AI 데이터 센터는 지난 몇 년 동안 볼 수 없었던 HDD 시장에서 강력한 수요를 주도하고 있습니다. 이전에는 SSD가 점차 기계식 하드 드라이브를 대체해 HDD 시장이 위축될 것이라는 우려가 시장에서 오랫동안 제기되어 왔습니다. 그러나 AI로 인해 발생하는 대규모 데이터 스토리지 수요로 인해 이러한 추세가 바뀌었습니다. 수십 페타바이트 또는 심지어 수십억 엑사바이트의 데이터를 저장해야 하는 데이터 센터의 경우 SSD 비용이 여전히 너무 높은 반면, 대용량 기계식 하드 드라이브는 여전히 대체할 수 없는 경제적 이점을 가지고 있습니다.
동시에 대용량 HDD 기술 개발도 가속화되고 있다. Seagate, Western Digital 및 Toshiba는 모두 고용량 제품을 홍보하고 있으며 업계는 30TB, 40TB 또는 그 이상의 용량을 향해 나아가고 있습니다. 도시바는 앞서 12개의 플래터를 활용한 대용량 3.5인치 하드디스크를 시연한 바 있으며, 앞으로 65TB, 심지어 100TB급 제품으로 발전시킬 계획이다.
따라서 자기 헤드, 디스크, 유리 기판 등 핵심 부품의 공급 능력은 HDD 제조업체가 생산 능력을 확장하는 데 중요한 제한 요소가 되고 있습니다. 특히 AI 데이터센터 수요가 급증하는 상황에서 단순히 새로운 하드드라이브 조립라인을 구축하는 것만으로는 공급 문제를 해결하기에는 역부족이다. 자기 헤드 및 자기 미디어와 같은 업스트림 링크를 동시에 확장할 수 없는 경우 전체 기계 생산 능력은 여전히 제한됩니다.
최근 도시바가 HDD 생산능력 확대를 발표한 이후 씨게이트와 웨스턴디지털의 주가가 크게 하락했다. 시장에서는 Toshiba의 확장이 결국 현재의 하드 드라이브 공급 부족을 완화할 것이라고 우려하고 있습니다. 그러나 분석가들은 도시바가 생산량을 크게 늘리더라도 새로운 생산 능력으로는 단기적으로 글로벌 HDD 시장 구조를 완전히 바꾸기에는 충분하지 않을 것이라고 믿고 있습니다. 게다가 기존 제조사들은 이미 장기 주문량이 많아 실제 공급 변화는 2028년쯤까지는 좀 더 뚜렷해지지 않을 수도 있다.
이러한 맥락에서 Seagate와 Toshiba는 동시에 TDK 자기 헤드 사업을 놓고 경쟁하고 있는데, 이는 실제로 두 회사 모두 HDD 시장이 향후 몇 년 동안 여전히 높은 전략적 가치를 가질 것이라고 믿고 있음을 보여줍니다.
TDK의 경우 현시점에서 자기헤드 사업을 매각하는 것이 합리적이다. HDD 헤드 시장은 오랫동안 주기성이 매우 높았으며, TDK는 AI 시대의 새로운 성장 포인트를 모색하면서 최근 몇 년 동안 배터리, 수동 부품, 센서 및 기타 비즈니스에 더 많은 리소스를 집중해 왔습니다. 이 사업을 수십억 달러에 매각할 수 있다면 많은 현금을 얻을 수 있을 뿐만 아니라 회사의 사업 구조도 더욱 조정될 것입니다.
그러나 Seagate가 궁극적으로 승리할 경우 해당 거래는 경쟁 조사에 직면할 수 있습니다. 왜냐하면 글로벌 HDD 시장 자체가 고도로 집중되어 있고 Seagate, Western Digital, Toshiba만이 주요 제조업체 3개만 남아 있기 때문입니다. 이들 중 하나가 중요한 독립 최고 공급업체를 추가로 통제할 경우 기존 공급망 구조가 변경될 수 있습니다.
도시바가 승리할 경우 상황도 주목된다. Toshiba는 현재 핵심 부품을 외부 공급업체에 더 많이 의존하고 있습니다. TDK의 자기 헤드 사업 인수는 더욱 심층적인 수직적 통합을 완성하는 데 도움이 될 것이며 Seagate 및 Western Digital에 대한 도전에서 중요한 단계가 될 수 있습니다.
결국 TDK의 자기 헤드 사업에서 누가 승리하든 경쟁 자체는 매우 분명한 신호를 보냅니다. AI 시대에도 기계식 하드 드라이브는 역사의 무대에서 물러나지 않았습니다. 대신, 대용량 데이터 스토리지에 대한 수요로 인해 다시 한번 데이터 센터 인프라의 핵심 구성 요소가 되었습니다. 대용량 HDD 산업 체인의 핵심 구성 요소도 일반적인 공급망 링크에서 주요 제조업체가 경쟁하는 전략적 자원으로 변화하고 있습니다.
댓글