요약:
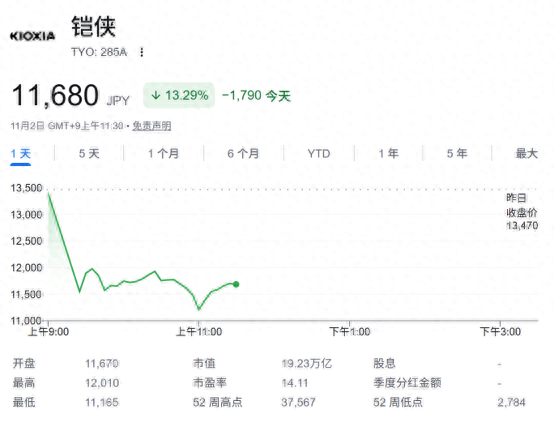
금요일 조심스러운 실적 가이던스가 투자자들을 실망시켰고, 시장에서는 인공지능(AI)이 주도한 폭발적 성장이 둔화될 수 있다는 우려가 커지면서 월요일 일본 낸드플래시 메모리 선두업체 키옥시아(Kioxia)의 주가가 17% 급락했다. 월요일 보도 시간 현재 키옥시아 주가는 13.29% 하락한 11,680엔으로 올해 6월 세운 역사적 최고치보다 거의 70% 하락했다. 그러나 주가는 연초 이후 여전히 두 배로 뛰었다.
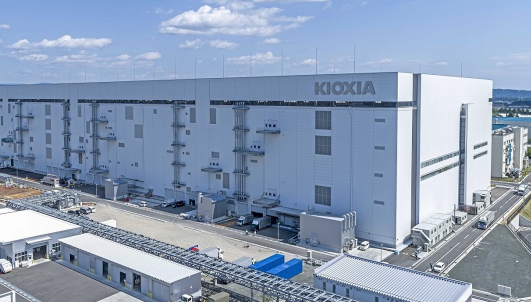
올해 6월, 키옥시아는 AI 열풍이 주도하는 스토리지 슈퍼사이클의 혜택을 받아 한때 일본에서 시가총액이 가장 높은 상장사로 등극했다.
월요일의 매도를 촉발한 것은 나쁜 수익 보고서가 아니었습니다. 지난 금요일 키옥시아가 발표한 재무 보고서에 따르면 9월 말 기준 2026회계연도 2분기 매출은 전년 동기 대비 453.20% 증가한 2조4800억엔에 달했다. 단일 분기 매출은 전년 회계연도의 약 2조 3400억 엔을 초과했습니다. 조정영업이익은 전년 동기 대비 2181.10% 급증했다.
문제는 전망에 있습니다. 금요일 KIOXIA는 12월 분기 영업 이익을 2조 엔(약 127억 달러)으로 예상했는데, 이는 애널리스트들의 합의 예측인 2조 3500억 엔보다 낮은 수치입니다.
전망에 따르면 9월 분기에 기록된 1조 9900억엔의 영업이익에 비해 성장은 거의 정체될 것으로 예상됩니다. 지난 몇 분기 동안 KIOXIA의 영업 이익은 강한 상승 추세를 보여 왔습니다.
KioXia는 이러한 성장 부족이 수요 악화보다는 주로 배송 시기 문제 때문이라고 생각했습니다.
고객의 요청에 따라 원래 이번 분기에 배송 예정이었던 일부 주문이 9월 분기로 앞당겨졌습니다. 반면, 엔터프라이즈급 스토리지 제품의 주문 비중이 증가하고 생산 주기가 길어지므로 다른 주문은 다음 해 3월 분기로 연기되었습니다.
KioXia 최고재무책임자(CFO) 가와무라 요시히코는 지난 주 전화 회의에서 회사가 내년 3월 분기에 빠른 성장 궤도로 돌아올 것으로 기대하고 있으며 AI 데이터 센터 운영자의 수요는 여전히 강하다고 말했습니다.
회사가 계획한 내년 생산능력이 모두 매진돼 내년 생산능력의 절반 이상이 할당됐다고 밝혔다. 일부 주요 고객은 2029년 이후 계약 협상을 시작하기도 했습니다.
그러나 회사 경영진이 미래를 내다보는 데 신중한 태도를 보이면서 투자자들은 Kioxia가 그린 성장 내러티브에 점점 더 회의적이 되었습니다.
Kioxia의 잠재적인 단점은 NAND 플래시 메모리에 초점을 맞추고 있다는 점일 수 있습니다. 반면 한국 경쟁업체는 AI 컴퓨터의 또 다른 핵심 구성 요소인 DRAM 칩도 판매하므로 협상력이 더 강력합니다.
2026년 2분기 KIOXIA NAND의 평균 판매가격은 전 분기 대비 약 70% 상승했지만, 3분기에는 상승폭이 약 20%로 급락했습니다. 이러한 가격 신호는 시장에도 경각심을 불러일으키며 투자심리를 억누르는 주요 요인 중 하나가 되었습니다.
메모리반도체 종목의 경우 시장에서는 절대 가격 수준보다는 가격 변동 속도에 더 주목하는 경우가 많습니다. 이 신호는 상승 사이클의 가능한 전환점으로 해석됩니다.
월요일 장중 삼성전자는 3% 이상 하락했고, SK하이닉스는 1% 이상 하락했다. 그러나 둘 다 하락세를 반전시켰다. 보도시간 현재 삼성전자 주가는 0.44%, 하이닉스 주가는 2.75% 상승했다.
월요일의 하락세를 악화시키는 또 다른 중요한 요인은 KIOXIA 주주 구조의 본질적인 취약성입니다. 도쿄 증권 거래소에 상장된 모든 회사 중에서 KIOXIA는 레버리지 매수 포지션의 집중도가 가장 높습니다. 부정적 촉매가 발생하면 금융 거래자는 매도 압력에 직면하게 됩니다.
댓글