요약:
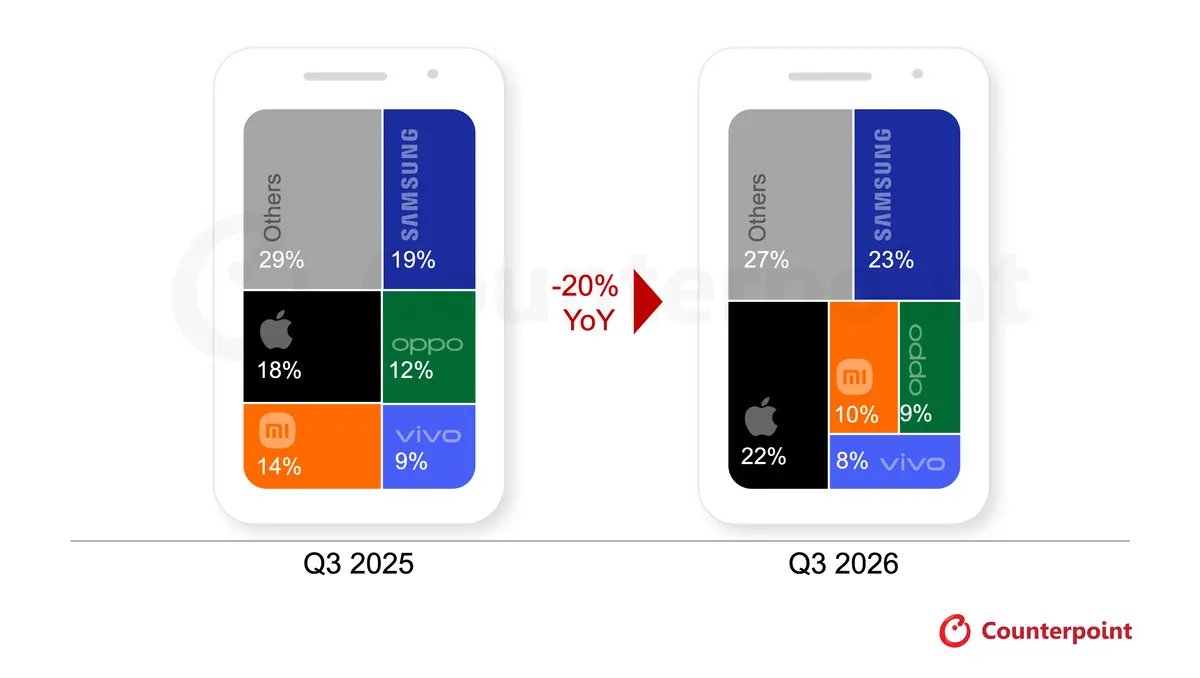
시장 조사 기관인 카운터포인트 리서치(Counterpoint Research)의 최신 데이터에 따르면 2026년 3분기 전 세계 스마트폰 출하량은 전년 동기 대비 20% 감소해 2012년 이후 같은 기간 최저 수준으로 떨어졌습니다. 이 수치는 지난 14년 중 3분기 최악의 실적일 뿐만 아니라 스마트폰 업계가 최근 몇 년간 가장 심각한 시장 압력에 직면해 있음을 반영합니다.
보고서는 메모리 칩 가격의 지속적인 급등과 공급 부족이 이번 시장 하락의 주요 원인이라고 지적했습니다. AI 인프라 구축 붐이 지속되면서 데이터센터와 인공지능 서버 시장에 DRAM과 NAND 생산능력이 우선시되면서 스마트폰 산업의 스토리지 자원이 줄어들고 비용이 크게 증가하는 현상이 나타나고 있다.
부품 가격 상승에 직면한 휴대폰 제조업체는 단말기 제품의 판매 가격을 인상하고, 출하량을 줄이고, 사업 초점을 판매 추구에서 이윤 유지로 전환해야 합니다. 가격 상승으로 인해 특히 중저가 시장에서 소비자 수요가 더욱 약화되었습니다.
Counterpoint 수석 분석가 Shilpi Jain은 소비자의 휴대폰 교체 주기가 계속 길어지고 있다고 말했습니다. 점점 더 많은 사용자가 기존 장비를 계속 사용하기로 선택하고 있으며, 리퍼브 기계 시장도 점점 더 수용되고 있습니다. 또한, 소비자들은 기계를 구매할 때 장비를 자주 업그레이드하기보다는 가치가 높고 수명이 긴 제품을 선택하는 경향이 있습니다.
제조업체 성과 측면에서 삼성은 시장 점유율 23%로 세계 1위 자리를 계속 유지하고 있습니다. 갤럭시Z폴드8 시리즈 폴더블스크린 제품에 대한 시장 수요와 중저가 모델의 안정적인 부품 수급에 힘입어 삼성전자는 출하량이 전년 동기 대비 3% 감소했음에도 불구하고 여전히 선두를 유지하고 있다.
Apple은 시장 점유율이 22%로 상승하여 3분기에 처음으로 20%를 돌파하면서 이번 분기에 가장 주목받는 제조업체 중 하나가 되었습니다. 하지만 애플의 전체 출하량은 여전히 지난해 같은 기간에 비해 감소했다. 분석가들은 올해 아이폰 18 시리즈 초기 출시 시 표준 모델이 부족해 이전 세대 아이폰 17 시리즈 전체 제품 라인업에 비해 신모델 초기 출시 시 채널 재고 규모가 줄어들어 전반적인 출하 실적에 영향을 미친 것으로 보고 있다.
안드로이드 진영의 중국 브랜드는 더 큰 압박을 받고 있습니다. 이번 분기 OPPO와 vivo의 출하량은 모두 20% 이상 감소한 반면, Xiaomi는 30% 이상 감소했습니다. 샤오미는 이익 마진을 보호하기 위해 일부 저가 제품의 레이아웃을 줄이고 일부 해외 시장 운영을 축소해 글로벌 시장 점유율을 10%로 줄였습니다.
연구기관들은 AI 산업의 급속한 확산과 저장자원 경쟁이 가전산업에 영향을 미치는 중요한 변수가 되었다고 보고 있다. 메모리반도체 가격이 여전히 높은 상황에서 휴대폰 제조비용은 단기적으로 완화되기 어렵고, 시장 침체도 장기간 지속될 수 있다.
업계에서는 고급형 플래그십 휴대폰이 가격 인상에 대한 민감도가 낮고 마진도 넉넉해 상대적으로 영향을 덜 받을 것으로 예상하고 있다. 반면, 보급형 및 중급형 시장에 의존하는 브랜드는 더 큰 도전에 직면하게 될 것이며, 글로벌 스마트폰 산업은 앞으로도 당분간 판매 감소와 시장 통합을 계속 경험할 수 있습니다.
댓글