요약:
Nvidia CEO Jensen Huang은 다양한 신규 클라우드 서비스 제공업체와 AI 기업에 투자하여 신규 고객을 적극적으로 개발해야 할 충분한 이유가 있습니다. 회사의 성공에도 불구하고 Nvidia의 판매는 소수의 고객에게 점점 더 집중되고 있으며, 이들 중 일부는 향후 구매 규모를 줄일 수도 있습니다.
지난 몇 년 동안 수익의 10% 이상을 기여하는 고객 수를 나열한 Nvidia의 공개 문서를 살펴보면 이러한 위험이 명백하게 드러납니다. 7월에 끝난 회계연도 상반기에 3개의 고객이 회사 전체 매출의 44%를 차지했습니다. 지난 회계연도에는 두 고객이 총 매출의 36%를 기여했습니다. 2023년 회계연도를 되돌아보면 Nvidia는 아직 매출의 10% 이상을 차지하는 단일 고객이 없습니다. (자세한 내용은 아래 차트를 참조하세요)
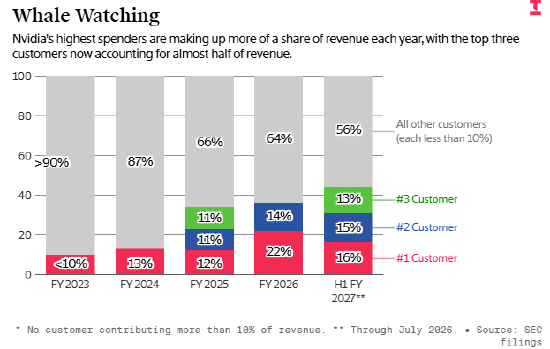
데이터 지원: 정보 심층 조사
비즈니스의 폭발적인 성장과 함께 소수의 대규모 고객에 대한 Nvidia의 의존도는 계속해서 증가하고 있습니다. 2023회계연도 이후 엔비디아의 데이터센터 사업(데이터센터에 판매된 AI 칩 수익 계산)은 지난해 150억 달러에서 1937억 달러로 급증했고, 이 사업 수익은 올해 다시 두 배로 늘어날 것으로 예상된다.
이 문제는 투자자들 사이에서 우려를 불러일으켰습니다. 2008년 서브프라임 모기지 위기를 정확하게 예측한 것으로 유명한 Michael Burry는 최근 몇 달 동안 Nvidia의 고객 집중도 증가를 주요 위험으로 간주했습니다.
물론 Nvidia의 고객 집중도를 분석하는 것은 본질적으로 복잡합니다. 최근 재무보고서에 언급된 주요 고객사 3곳에는 델이나 혼하이(폭스콘)가 포함될 가능성이 크다. 이 두 회사는 NVIDIA 칩을 구입하여 서버를 조립한 다음 이를 다수의 다운스트림 회사에 재판매합니다. 예를 들어, Dell은 최근 2분기에 "AI 최적화 서버" 매출이 전년 동기 대비 두 배 증가하여 164억 달러에 이르렀으며 회사 전체 매출이 58% 급증했다고 밝혔습니다. Hon Hai는 또한 AI 장비 판매 급증에 힘입어 상반기 매출이 전년 동기 대비 35% 증가했다고 밝혔습니다.
그러나 Nvidia는 일부 클라우드 공급업체에 대한 의존도도 높습니다. 올해 2월 엔비디아 최고재무책임자(CFO) 콜레트 크레스(Colette Kress)는 5대 주요 클라우드 공급업체와 초대형 클라우드 기업(메타(Meta)와 스페이스X(SpaceX)가 포함될 가능성이 가장 높은 표현)를 합치면 데이터센터 사업 매출의 50% 이상을 차지한다고 밝혔다.
이 5개 회사 중 Nvidia의 상위 3개 고객 중 몇 개가 있는지는 확실하지 않습니다. 상위 3개 고객에는 SpaceX, Meta 또는 Microsoft가 포함될 수 있으며, 이들 모두 Nvidia 칩을 탑재한 새로운 AI 데이터 센터를 공격적으로 구축하고 있습니다. 구글과 아마존도 엔비디아 칩을 대량 구매하지만, 둘 다 자체 개발한 AI 칩을 대규모로 사용하기 때문에 엔비디아의 최대 고객 리스트에 진입할 확률은 상대적으로 낮다.
Microsoft, Meta, SpaceX는 모두 자체 개발 칩을 홍보하고 있는데, 이는 향후 Nvidia 칩 구매를 줄일 수 있음을 의미합니다. 이는 또한 Nvidia가 CoreWeave 및 Nebius와 같은 새로운 클라우드 서비스 제공업체에 투자하여 신규 고객을 육성하고 고객 풀을 확장하는 데 그토록 집중하는 이유를 설명합니다.
NVIDIA는 해외 고객 확대에도 목표를 두고 있습니다. 예를 들어 수요일 엔비디아는 데이터센터를 구축하고 운영하는 기업에 칩과 네트워크 장비를 공급하는 'AI 팩토리' 프로젝트에 여러 호주 기업을 포함시켰습니다. 올해 Nvidia는 미국의 핵심 주요 고객 외에도 더 많은 주권 프로젝트 고객과 새로운 클라우드 서비스 제공업체를 육성하기 위해 인도와 아르메니아에서도 유사한 프로젝트를 추진하고 있습니다.
결제기간에 숨겨진 위험
고객 다양화를 촉진하려는 NVIDIA의 노력에도 불구하고, 과도한 고객 집중으로 인한 위험은 계속 증가할 수 있습니다. Nvidia는 지난 7월
미수금(제품 판매로 징수할 금액)의 70%가 5명의 고객으로부터 나왔다고 밝혔습니다.
. 이에 비해 올해 1월에는 3개 거래처가 전체 매출채권의 56%를 차지했다. 2025회계연도 말 현재 미수금의 33%를 차지하는 고객은 단 2명에 불과합니다.Dell이 최근 7월 말을 기준으로 회사의 공급업체에 대한 지급 계정이 상반기에 48% 급증하여 497억 달러에 달했으며 갚아야 할 부채의 상당 부분이 Nvidia일 가능성이 높다고 밝혔습니다.
동시에 NVIDIA의 미수금 증가 이유 중 적어도 일부는 회사가 고객에 대한 지불 조건을 완화한 데서 비롯됩니다. 엔비디아는 8월 말 "일부 투자 등급 고객을 위한 대규모 교차 계약의 지불 조건 연장"으로 인해 올해 상반기 미수금이 64% 증가한 630억 달러를 기록했다고 밝혔습니다.
지난 분기에 Nvidia는 청구 기간을 45일에서 60일로 연장했습니다. 같은 기간 제출된 증권신고서에는 계좌기간이 앞으로 더욱 길어질 수 있다고 명시됐다.
"고객은 일반적으로 제품 배송 후 바로 결제를 완료합니다. 투자 등급 고객의 대량 구매 주문의 경우 고객의 대규모 데이터 센터 구축을 지원하기 위해 향후 데이터 센터 구축 프로젝트 규모에 따라 최대 1년 90일까지 연장된 결제 기간을 제공하고 있으며 앞으로도 계속 제공할 예정입니다." 엔비디아는 문서에 이렇게 썼습니다.
계정 기간을 완화하면 위험이 따릅니다. 한편으로는 Nvidia의 영업 현금 유입이 단일 분기로 단축됩니다. 반면에 칩 제조업체의 운영 조건은 후불 혜택을 누리는 고객의 재정 상태에 점점 더 의존하게 될 것입니다.
댓글