요약:
“최악은 성수기가 호황을 누리지 못한다는 점이다.” 10월이 끝나자마자 자동차 회사들은 순위를 발표하기 시작했다. 구체적인 숫자를 이야기하기 전에 먼저 시장을 살펴보겠습니다. 10월 승용차 소매판매는 약 160만대로 전월 대비 1.1% 감소했다. 9월에는 161만8000대로 전년 동기 대비 28% 감소했다. 두 달 연속 전년 대비 감소율은 약 28%를 기록했다. 중국승용차협회는 2026년 승용차 소매판매가 전년 동기 대비 22% 감소한 1,850만 대에 이를 것으로 추산했다.
중국 자동차 시장이 연간 두 자릿수 감소를 경험한 것은 이번이 처음입니다.
자동차 회사의 판매 목표는 원래 금, 9, 은의 물결을 기반으로 하고 연말에 또 다른 물결을 기반으로 설계되었습니다. 이전 파동이 성장하지 않으면 후자 파동의 기반은 사라질 것입니다.
위 수치를 염두에 두고 처음 10개월 동안 자동차 회사의 효율성 완료율을 살펴보면 이는 산술적인 판단에 가깝습니다.
지리그룹은 목표 345만대에 해당하는 254만5700대를 보유하고 있으며 완료율은 73.8%이며, 체리그룹은 완료율 78.2%를 기록하고 있다. 이미 전통적인 자동차 회사 중 가장 존경받는 기업이지만 10월 수출이 전체 매출의 3분의 2 이상을 차지했다.
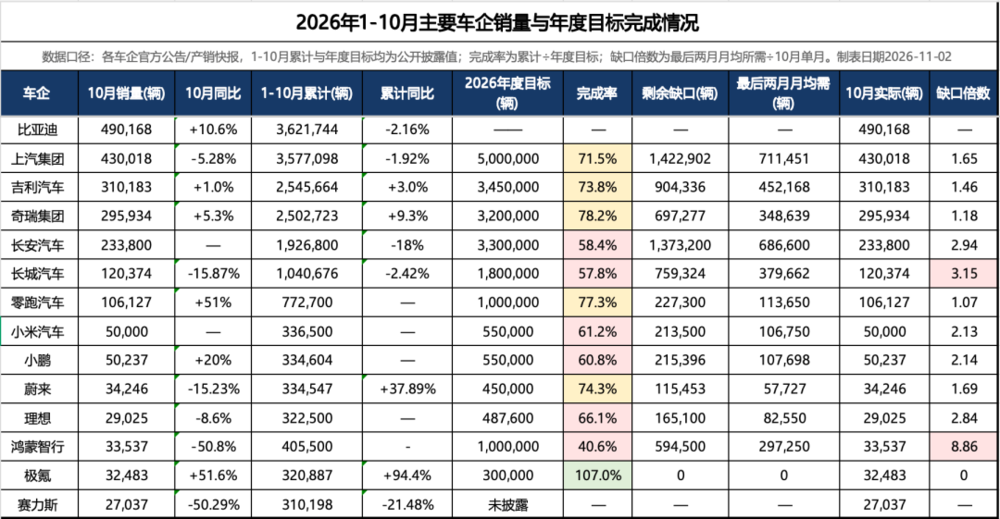
표: 차오디엔 연구소
신규 세력에 관해서는 올해 장부를 미리 마감할 수 있는 자동차 회사는 지 크립톤이 유일하다. 1월부터 10월까지 320,887대의 차량을 인도했으며, 연간 목표는 300,000대, 완료율은 107%입니다. 제로런 완료율은 77.27%로 2위지만, 여전히 100만대에는 227,300대가 부족하다. 11월과 12월의 월평균 납품량은 113,700대로, 지난 10월에 설정한 106,127대보다 높았다.
10월 소매 판매는 전년 대비 거의 30% 감소했습니다. 골든나인과 실버텐이 이렇게 사라진 것은 처음이었다. 이제 두 달밖에 남지 않았습니다. 대부분의 회사에서 KPI를 완료하는 것은 달성할 수 없는 꿈입니다.
01
KPI를 달성하지 못해도 부끄러운 일이 아닙니다
업계 상식에 따르면 첫 10개월 동안 연간 목표의 80% 이상을 달성해야 하며, 마지막 2개월 동안은 조정의 여지가 있을 것입니다.
2026년에는 직크립톤만이 이 선을 넘을 것입니다.
신규 부대의 경우 Xpeng은 한 달 만에 최고치인 50,237대의 차량을 인도했으며, 해외에는 13,326대의 차량을 인도해 전년 대비 166% 증가했습니다. 샤오미는 8월 3만대에서 9월 4만대까지 3개월 만에 3단계씩 5만대 이상을 보유하게 됐다. 반면 웨이라이는 34,246대, 리디알은 29,025대, 홍멍지싱은 33,537대로 전년 대비 50.8% 감소했다.
레이파오는 신세력 중 가장 강력한 세력으로 TOP 1 자리를 굳건히 지키고 있다. 지난해에도 여전히 같은 계층에서 경쟁하던 6개 기업 중 이번 달 1위는 이미 꼴찌의 3.7배에 달했다.
BYD는 10월 한 달 동안 49만200대를 판매해 이미 전년 동기 대비 11% 증가한 역대 최고치를 기록했고, 수출도 17만대로 두 배 이상 늘었다. 하지만 500만대 목표대로 계산하면 나머지 137만8300대를 두 달 안에 짜내야 한다는 뜻이다. 월 평균 68만9000대다.
Geely는 1월부터 10월까지 254만 5700만 대의 차량을 판매했으며 목표는 345만 대입니다. 나머지 904,300대의 차량을 2개월로 나누어 월평균 452,000대의 차량을 보유하게 되었습니다. 지리자동차는 10월 처음으로 한 달 만에 31만대를 돌파했고, 다시 46% 가까이 뛸 예정이다.
SAIC는 1월부터 10월까지 357만7100개를 팔아 500만개를 목표로 했으나 월 평균 71만1000개로 142만2900개가 부족했다. Great Wall은 1월부터 10월까지 104만7000대가 팔렸으며, 목표는 180만대, 부족량은 759,300대, 월평균 판매량은 379,700대이다. 10월에는 12만400대가 팔렸다.
이러한 나눗셈을 간단히 계산하면 결과를 얻을 수 있습니다. 타겟 라인이 완전히 범위를 벗어났습니다.
2026년 초 주류 자동차 회사들의 목표는 일반적으로 '2025년 기준 20~50% 성장'으로 설정된다. 이는 지난 10년 동안 표준적인 움직임이었습니다. 시장은 성장하고 있고, 시장보다 조금 더 빨리 자리를 잡고 점유율을 확보하는 것이 목표입니다.
그러나 2026년 시장은 하락세를 보이고 있습니다. 한쪽에서는 목표를 '20% 성장'으로 설정한 반면, 다른 쪽에서는 시장을 '22% 감소'로 설정해 40~70%포인트 차이가 난다.
한 자동차 회사가 2025년에 100만 대의 차량을 판매하고 2026년에 120만 대를 목표로 한다고 가정해 보겠습니다. 시장은 약 2,370만 대에서 1,850만 대로 감소합니다. 목표를 달성하려면 시장 점유율을 4.2%에서 6.5%로, 즉 55% 늘려야 합니다.
이 문제는 '더 많은 포인트를 판매'하여 해결할 수 없습니다. 즉, 다른 사람으로부터 추가로 55%의 지분을 확보하는 것입니다.
4분기가 두 달밖에 남지 않았고, 목표가 바뀌더라도 공백은 메울 수 없다. 그러므로 결론은 하나다. 자동차 회사들이 열심히 일하지 않고 있다는 것이 아니라, 목표의 분모와 시장의 분자가 반대 방향으로 발전하고 있다는 것이다. 이것은 가장 간단한 수학적 문제이다.
02
왜 이런 일이 일어나는가
연초의 목표 목록은 낙관적인 메모처럼 보입니다.
SAIC는 500만 대, BYD는 500만 대, Changan은 330만 대, Leapmotor는 100만 대, Hongmeng Zhixing은 100만~130만 대를 보유하고 있습니다. 연간 소매 판매가 두 자릿수 마이너스 성장을 경험할 것으로 예상되는 해에 이러한 수치가 암시하는 성장 기대치는 일반적으로 두 자릿수 또는 심지어 30% 이상입니다.
목표를 세운 사람들이 시장이 하락하고 있다는 사실을 모르는 것은 아닙니다. 일부 업계 분석가들은 자동차 회사들도 어려움을 알고 있지만 그들의 목표가 최종 수요에 고정되어 있지 않고 다른 회사들에 뒤처질 수 없다고 판단했습니다. 절반 이상의 침투율과 점진적인 성장이 주식으로 전환되는 시장에서 목표는 네비게이터에서 자본 시장 및 공급망을 위해 작성된 자세로 변경되었습니다.
더 중요한 것은 2026년에는 추진력을 위한 도구조차 사라진다는 점입니다.
2026년 1월 1일부터 신에너지 구매세는 전액 면제에서 절반으로 인하되고, 자전거세 감면 상한도 3만 원에서 1만5천 원으로 인하된다. 2025년 말의 급매수로 2026년 초의 수요를 미리 소화했고, 연말에 나타나기로 했던 테일오프 시장은 나타나지 않았다.
2월에는 '자동차 산업의 가격 행동에 관한 규정 준수 지침'이 시행되었습니다. 원가 이하의 매출은 주요 규정 준수 위험으로 명확하게 정의되었습니다. 가격 전쟁을 위한 도구 상자는 법적 수준에서 좁아졌습니다. 과거에는 KPI 달성 실패에 대한 최후의 수단인 가격 인하, 재고 감소, 모멘텀이 있었습니다. 2026년에는 이 움직임의 가격이 너무 높아서 대부분의 플레이어가 이를 감당할 수 없습니다.
딜러들이 먼저 답을 내놨습니다. 신차 평균 매출총이익률은 -21.4%였다. 딜러 중 거의 80%가 가격이 거꾸로 올랐습니다. 재고계수는 1.58로 경고선을 크게 웃돌았다. 2026년 상반기에는 1,800개 이상의 공인 대리점 매장이 문을 닫거나 네트워크에서 탈퇴했으며, 매일 평균 10개 매장이 문을 닫았고, 탈퇴율은 지난 5년 만에 최고치를 기록했습니다.
이 채널 상태에서 지난 2개월 동안 도매 수치를 늘리기 위해 재고를 사용하면 딜러의 현금 흐름과 브랜드 잔존 가치가 파괴됩니다.
손익계산서도 질주를 지원하지 않습니다. 2026년 1~9월 자동차업계 판매이익률은 3.3%였고, 9월에는 1.4%에 불과해 최근 4년 만에 최저 수준이다. 장안자전거의 수익은 619~811위안이고, 제로런 자전거의 수익은 589위안이다. 자전거 한 대를 팔아서 번 돈으로는 한 끼 식사를 하기에는 턱없이 부족합니다.
03
규모는 더 이상 가장 중요한 것이 아닙니다
그래서 우리는 2026년에 처음으로 'KPI 설정'이 실패했다는 사실을 발견했습니다.
이 과정에서 실패한 것은 특정 숫자 집합이 아니라 체계적인 조정이었습니다. 일부 회사는 조기에 유턴하여 판매 목표를 운영 품질을 더 잘 나타내는 수익 목표로 전환했습니다.
예를 들어 Dongfeng은 연간 목표를 325만 대에서 260만 대로 낮추었고, Great Wall은 판매 평가 목표를 249만 대에서 180만 대로 낮추었지만 순이익 평가 목표는 100억 위안 이상으로 유지했습니다.
이러한 조치는 패배를 인정하는 것으로 읽히는 경우가 많지만, 더 정확하게 말하면 규모가 더 이상 자동으로 이익과 현금 흐름으로 전환되지 않을 때 비즈니스 논리의 중심에 영업 KPI를 계속 제공하는 것은 그 자체로 직무유기입니다. Great Wall의 선택은 특히 수익성 지표를 유지하기 위해 판매량의 일부를 희생한다는 점에서 분명합니다.
1월부터 10월까지 좋은 완성도 수치를 보면 수분감과 발색은 별개에요.
Leapao 77.27%는 극단적인 비용 관리와 제품 리듬에 의존합니다. 자전거 한 대의 수익은 589위안에 불과하지만 창고에서 짜낸 도매수가 아닌 실제 주문으로 실제 상품을 교환하고 있다. 10월 Xiaopeng의 판매량은 한 달 만에 처음으로 50,000대를 넘어섰고, 해외 납품 차량은 13,000대로 전년 동기 대비 166% 증가했습니다. 이러한 성장은 더 넓은 시장에서 점유율을 확보하기보다는 수출을 통해 열린 새로운 공간에서 비롯되었습니다. 샤오미의 첫 월간 판매량 5만 대는 연말 모멘텀이 아닌 Pengcheng 시리즈의 첫 완전 배송 월에 달려 있었습니다.
Chery Group의 완료율은 78.2%로 높은 것 같지만 구조 자체가 말해줍니다. 10월에는 20만1000대를 수출했다. 한 달간 수출이 20만대를 넘은 것은 올해 세 번째다. 수출이 전체 매출의 대부분을 차지했다. BYD는 10월에 17만 대의 차량을 수출했는데, 이는 전년 동기 대비 103% 증가한 수치입니다. 지리자동차는 전년 대비 158% 증가한 107,000대를 수출했습니다.
이러한 증가는 KPI 완성의 산물이 아니라, 국내 비축량 유입을 덮고 있는 2차 수출 곡선에 의해 발생합니다.
한편, 홍멍지싱(Hongmeng Zhixing)의 10월 매출은 전년 동기 대비 절반으로 감소해 5개월 연속 전년 동기 대비 감소세를 기록했다. Dongfeng Honda의 매출은 계속 감소했으며 GAC Toyota의 매출은 전년 대비 거의 25% 감소했습니다. 중국 내 일본 브랜드 점유율은 이미 11% 아래로 떨어졌다. 1월부터 10월까지의 완료율 차이는 본질적으로 "실제 수요를 위해 실제 제품을 거래하는 사람"과 "수치를 지원하기 위해 여전히 관성에 의존하는 사람"을 차별화하는 것입니다.
2026년에 주어진 실제 신호는 목표를 더 낮게 설정하라는 것이 아닙니다. 그러나 업계의 대다수 플레이어가 연초에 수립한 목표를 달성하지 못하는 경우, 문제는 목표의 수준이 아니라 목표 설정 자체가 비즈니스 현실과 분리되어 있다는 사실입니다.
업계 이윤폭은 3.3%에 불과하며 순위보다 현금 흐름이 삶과 죽음을 더 결정합니다. 따라서 이제는 매출을 KPI 제단에서 제외하고 이익, 현금 흐름, 자전거 가치 및 실질 수요를 되돌려야 할 때입니다.
이것은 한발 물러나는 것이 아니라 업계가 규모 숭배에 대한 통제를 느슨하게 하고 뒤늦은 수정에 착수하는 방법입니다.
댓글